ふるさと納税と住宅ローン控除は併用できます。どちらも確定申告で適用を受ける制度で、住宅ローン控除の最初の年分は給与所得者でも確定申告が必要なため、その年はワンストップ特例の申請が無効になります。
国税庁・東京国税局・総務省の資料(2026年10月24日時点)で、1年目と2年目以降の手続きの違い、確定申告書の書き方、ワンストップ特例の申請書を出したあとの扱いを確かめました。控除の金額や上限額は住宅の区分や収入で変わるため、個別の判断は税務署やお住まいの市区町村でご確認ください。
この記事を読むと、次のことが分かります。
- ✅ 住宅ローン控除の最初の年分は確定申告が必要で、その年はワンストップ特例の申請が無効になる理由を、国税庁の資料の記載で確認できる
- ✅ 2年目以降は年末調整で住宅ローン控除を受けられ、確定申告をする理由が他になければワンストップ特例を使える(読み取り)という違いが分かる
- ✅ 確定申告書の第二表でふるさと納税を書く2か所と、申請書を出したあと・書き忘れたあとの扱いが分かる
- ✅ 控除の上限額は他の控除の状況で変わることが分かり、試算と最終確認の先を決められる
住宅ローン控除1年目は確定申告|ふるさと納税への影響と2年目以降
ふるさと納税と住宅ローン控除は併用できます。手続きは、住宅ローン控除を受ける最初の年分とそれ以降で分かれ、分かれ目になるのがワンストップ特例の扱いです。
併用はできる|どちらも確定申告で受ける控除
ふるさと納税と住宅ローン控除は併用できます。どちらも確定申告で適用を受ける制度で、国税庁の確定申告の広報資料でも、寄附金控除と住宅借入金等特別控除は、確定申告をすると還付されることがある控除として並べて挙げられています。
住宅ローン控除は「住宅ローン減税」とも呼ばれ、住宅ローンの年末残高などを基に計算した金額を、所得税額から控除する制度です。ふるさと納税の寄附金控除は、所得税では、寄附額から2,000円を引いた額を所得から差し引く所得控除です。
| ふるさと納税の寄附金控除 | 住宅ローン控除 | |
|---|---|---|
| 所得税 | 所得控除(寄附額から2,000円を引いた額) | 所得税額から控除 |
| 個人住民税 | 税額控除(基本分・特例分) | 所得税から引ききれない分は、翌年度の住民税から控除 |
| 手続き | 確定申告、または条件を満たす場合はワンストップ特例 | 最初の年分は確定申告、2年目以後は年末調整 |
出典:国税庁 タックスアンサー No.1155・No.1211-1、総務省「税金の控除について」「所得税から住宅ローン控除額を引ききれなかった方」

併用すると、どちらかの控除が使えなくなる?
制度としては別々に受けられます。ただし、控除の上限額は収入や他の控除等の状況で変わると総務省は案内しています。この点はH2-2で確かめます。
住宅ローン控除1年目は給与所得者でも確定申告
住宅ローン控除の最初の年分は、給与所得者でも確定申告書を提出する必要があります。
国税庁は、控除を受ける最初の年分は、必要事項を記載した確定申告書に必要な書類を添付して、住所地を管轄する税務署長に提出するとしています。
控除は、居住の用に供した年分から始まります(国税庁)。2026年に入居した人は、2027年に令和8年分の確定申告をして、その年分が最初の年分になります。居住年や住宅の区分で控除の内容が違うため、自分に当てはまるかは国税庁のページで確かめます。
- 入居した年(居住の用に供した年)を確かめた
- その年が、住宅ローン控除を受ける最初の年分に当たる
- 住宅の区分と居住年に応じた控除の内容を、国税庁のページで確かめた(金額・期間は住宅ごとに違う)
- 翌年の確定申告で、住宅ローン控除の添付書類(住宅の区分で異なる)をそろえる
国税庁の原文(タックスアンサー No.1211-1・令和8年4月1日現在法令等)
「控除を受ける最初の年分は、必要事項を記載した確定申告書に、…『提出書類等』に掲げる区分に応じてそれぞれに掲げる書類を添付して、納税地(原則として住所地)の所轄税務署長に提出する必要があります。」
1年目はワンストップ特例が使えない理由
確定申告をする人は、ワンストップ特例の申請が無効になります。住宅ローン控除の最初の年分は確定申告をするため、ワンストップ特例は使えません。
ワンストップ特例は、確定申告の不要な給与所得者等で、寄附先が5団体以内の場合に使える仕組みです(総務省)。確定申告をする場合は、申請書を出した分も含めて、ふるさと納税の全額を確定申告書に書きます(東京国税局)。
2年目以降は年末調整で住宅ローン控除|寄附金控除は別
住宅ローン控除は、2年目以後の年分は年末調整で受けられます(国税庁)。勤務先に、住宅借入金等特別控除申告書などの書類を出す流れです。
国税庁が年末調整で勤務先に出す申告書として挙げているものに、寄附金控除の申告書は入っていません。ふるさと納税の寄附金控除は、年末調整ではなく、ワンストップ特例か確定申告で受けます。
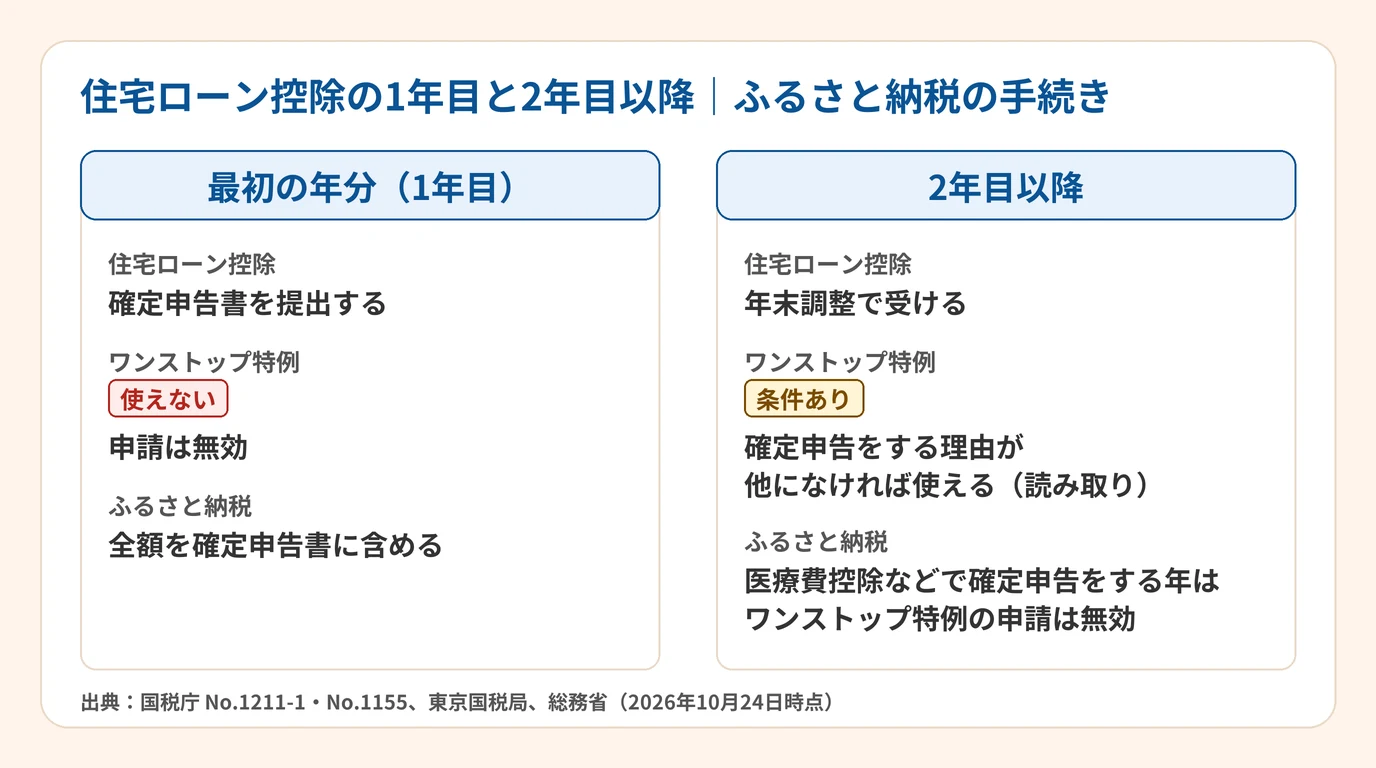
2年目以降にワンストップ特例を使えるかは、確定申告をする理由が他にあるかで決まります。ワンストップ特例は確定申告の不要な給与所得者等が対象で(総務省)、2年目以降の住宅ローン控除は確定申告なしで受けられるため、給与の収入金額が2,000万円を超えるなど確定申告が必要な他の場合にも当たらなければ使える、と国税庁と総務省の記載から読み取れます。医療費控除などで確定申告をする年は、申請が無効になります。
| 最初の年分(1年目) | 2年目以降 | |
|---|---|---|
| 住宅ローン控除 | 確定申告書を税務署に提出 | 年末調整で受ける(勤務先に書類を提出) |
| ふるさと納税 | 確定申告書に含める(ワンストップ特例は無効) | 確定申告をする理由が他になければ、ワンストップ特例を使える(読み取り) |
| 確定申告をする他の理由(医療費控除など) | あれば申請は無効 | あれば申請は無効 |
出典:国税庁 No.1211-1・年末調整のページ・No.1155、総務省「税金の控除について」
ふるさと納税を確定申告に含める手順|ワンストップを出した場合の扱い
確定申告にふるさと納税を含めるときの書き方と、申請書を出したあと・書き忘れたあとの扱い、上限額への影響を、国税庁・東京国税局・総務省の資料で確かめます。
確定申告書の書き方|寄附金控除と住民税に関する事項
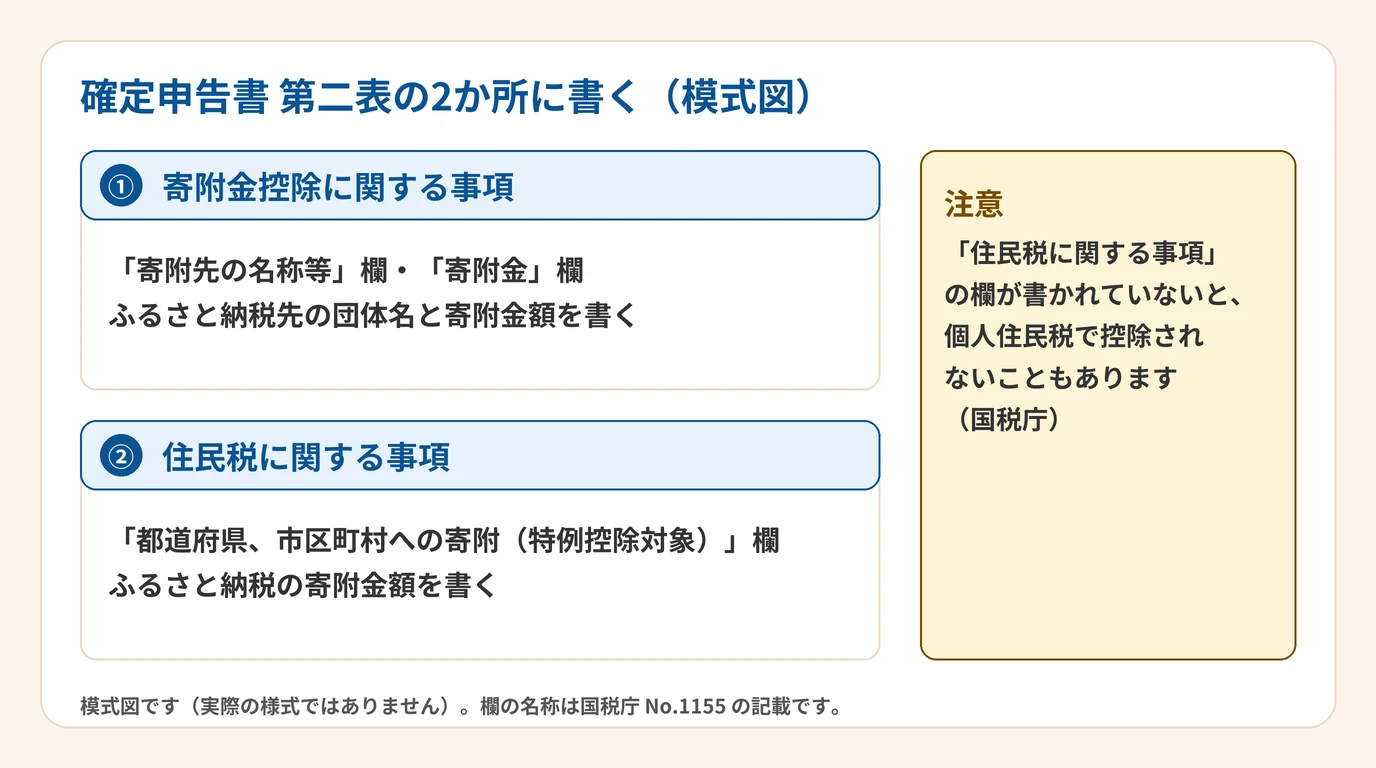
確定申告書の第二表で、「寄附金控除に関する事項」と「住民税に関する事項」の2か所にふるさと納税を書きます。
国税庁は、住民税側の欄が書かれていないと、個人住民税の賦課決定の際に控除されないこともあるとして注意しています。欄の名称は、国税庁 No.1155(令和8年4月1日現在法令等)の記載です。
ワンストップ特例の申請後に確定申告|全額を含める
ワンストップ特例の申請書を出していても、ふるさと納税の分は確定申告書に全額を含めます。
東京国税局は、ふるさと納税の寄附金控除を適用せずに確定申告をする誤りが多く見られるとしています。
申請書の取り消しや出し直しの手続きは、公式の資料で確認できていません。気になる場合は、寄附先の自治体に問い合わせてください。
| 状況 | 扱い | 出典 |
|---|---|---|
| ワンストップの申請書を出したあとに確定申告をする | 申請は無効。申請書を出した分も含めて、全額を確定申告書に書く | 東京国税局 |
| 寄附先が5団体以内の場合 | 確定申告をする場合は同じ。5団体以内でも無効になる | 東京国税局・国税庁 No.1155 |
| 寄附先が6団体以上の場合 | ワンストップ特例は適用されない。確定申告で寄附金控除を受ける | 東京国税局 |
もう申請書を出してしまった。どうすればいい?
確定申告にふるさと納税の分を含めて申告すると、寄附金控除を受けられます(東京国税局)。取り消しや出し直しは公式の資料で確認できていないため、寄附先の自治体に問い合わせてください。
寄附金控除を入れずに申告した場合|更正の請求
寄附金控除を入れずに確定申告をした場合は、更正の請求書を出して追加します。
追加しても最終的な所得税等の額に異動がない場合は、更正の請求ができません。その場合は、お住まいの市区町村に相談します(国税庁・東京国税局)。
- 確定申告書第二表の「寄附金控除に関する事項」に、ふるさと納税を書いたか
- 「住民税に関する事項」の欄にも、ふるさと納税を書いたか
- 提出済みで書き忘れていたときは、確定申告書等作成コーナーの「更正の請求書・修正申告書作成コーナー」で書類を作る
- 追加しても所得税等の額が変わらないときは、市区町村に相談する
上限額は住宅ローン控除で変わるか|試算は記事1へ
控除の上限額は、収入や他の控除等の状況によって変わります(総務省)。具体的な計算は、お住まいの市区町村の住民税の担当部署に問い合わせるよう案内されています。
確定申告でふるさと納税の寄附金控除を受けると、所得税額が小さくなります。住宅ローン控除を所得税から引ききれない分は、翌年度の個人住民税から控除されますが、その控除には上限があります(総務省)。この組み合わせは、国税庁と総務省の記載からの読み取りです。
住宅ローン控除の限度の数字と、自治体・ポータルの注記は、記事1で整理しています。
Q住宅ローン控除があると、ふるさと納税の上限額は変わりますか?
A. 変わる場合があります。総務省は、上限額は収入や他の控除等の状況によるとしています。
Q住宅ローン控除の最初の年は、ワンストップ特例を選べますか?
A. 選べません。確定申告をする年は、ワンストップ特例の申請が無効になります。ワンストップ特例では所得税の控除が行われないため、所得税の計算に関わるのは確定申告の場合です。
Q自分の上限額はどこで確かめますか?
A. 住宅ローン控除額を入力できる試算ツールを使うか、市区町村や税務署に確認します。当サイトのシミュレーターは、住宅ローン控除を扱っていません。
この記事で確認した公式の資料(確認日:2026年10月24日)
- 国税庁 タックスアンサー No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1155「ふるさと納税(寄附金控除)」(令和8年4月1日現在法令等)
- 国税庁 令和7年分 確定申告特集「ふるさと納税をされた方へ」
- 東京国税局「『ふるさと納税ワンストップ特例』の申請書を提出された方」
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」(年末調整)
- 総務省 ふるさと納税のしくみ「税金の控除について」
- 総務省 ふるさと納税ポータル「よくある質問」
- 総務省「所得税から住宅ローン控除額を引ききれなかった方」
この記事の結論・確認ポイント
- ふるさと納税と住宅ローン控除は併用できます。住宅ローン控除の最初の年分は確定申告が必要で、その年はワンストップ特例の申請が無効になり、ふるさと納税の全額を確定申告に含めます
- 確定申告書の第二表で、「寄附金控除に関する事項」と「住民税に関する事項」の2か所にふるさと納税を書き、寄附をした翌年の3月15日までに提出します
- 2年目以降は年末調整で住宅ローン控除を受けられ、確定申告をする理由が他になければ、ワンストップ特例を使える(読み取り)。年内の寄附の期限は寄付の期限と支払い方法別の締切、翌年の控除の確認は住民税決定通知書の見方で確かめます
- 上限額は収入や他の控除の状況で変わります。住宅ローン控除の限度と注記は控除上限額のシミュレーターの記事で整理しています。最終確認は市区町村・税務署で行います
- 自分が1年目か2年目以降かを確かめておくと、ワンストップ特例を使えるか、確定申告に含めるかを判断しやすくなります