この記事にはプロモーション(広告)が含まれています。
ふるさと納税を始めようとすると、最初に引っかかるのが「自分はいくらまで寄付していいのか」です。シミュレーションを試しても、サイトによって金額が違ったり、入れる年収が今年のものか去年のものか分からなかったりして、そのまま止まってしまうこともあります。
このページには、総務省が公表している計算式をそのまま使った限度額シミュレーターを置いています。入力するのは年収と家族構成だけで、計算の根拠と前提条件も画面に表示しています。年収別・家族構成別の早見表もあわせて載せました。すぐ計算したい場合はシミュレーターへ進んでください。
出てくるのはあくまで目安です。どこまでが目安で、どんな条件があると実際とずれるのか、最終的にどこへ確認すればよいかまで分かるようにしています。
- ✅ 源泉徴収票のどの欄を入力するかが分かり、今年の見込み年収で計算し直せる
- ✅ 総務省の計算式で限度額の目安を出せて、年収別・家族構成別の早見表でも確認できる
- ✅ 試算サイトごとに金額が違う理由が、入力項目と前提条件の差として見分けられる
- ✅ 2027年1月から加わる特例控除額の上限(合計193万円)が、このツールの対象外であることと、関わる範囲が分かる
- ✅ 住宅ローン控除・iDeCoがある場合や会社員以外の場合に、この試算が使えるかを判断できる
ふるさと納税のシミュレーションで限度額の目安を出す(年収と家族構成)
限度額の目安は、年収と家族構成が分かれば出せます。ただし入れる年収の種類を間違えると結果が大きくずれるため、まず何を入力するかを確認してから計算に進みます。この章では、源泉徴収票のどの欄を見るか、家族構成で金額が変わる理由、シミュレーターの使い方、年収別の早見表、そして出た金額をどう受け止めるかまでを順番にまとめます。
入れる年収は「今年の見込み」。源泉徴収票のどこを見るか
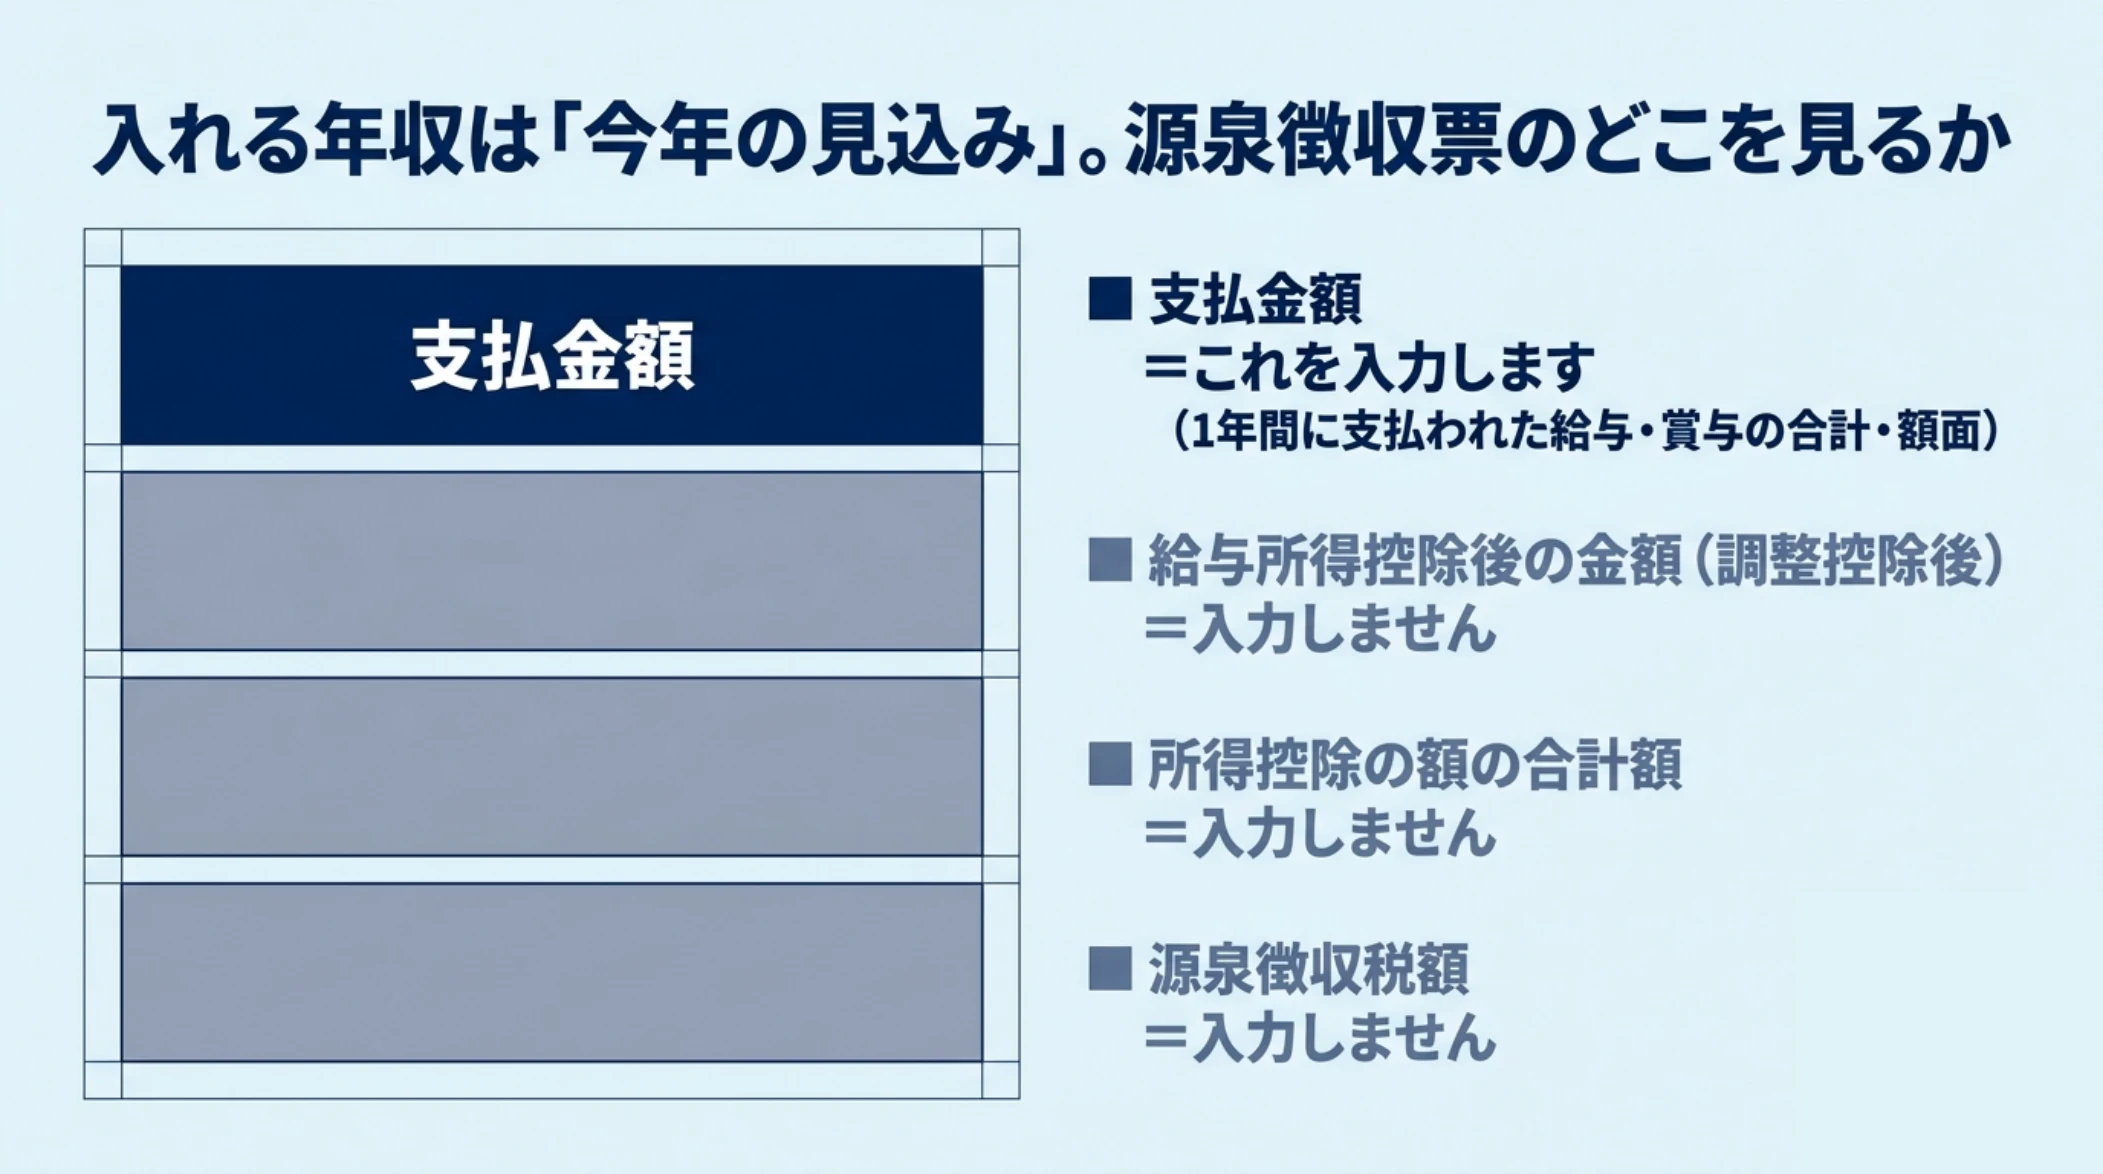
シミュレーションに入れるのは、源泉徴収票の「支払金額」です。社会保険料や所得税が引かれる前の、いわゆる額面の金額にあたります。源泉徴収票には金額の欄が4つ並んでいて、どれを入れるかで結果が大きく変わります。
| 源泉徴収票の欄 | 試算での扱い |
|---|---|
| 支払金額 | これを入力します。1年間に支払われた給与・賞与の合計(額面) |
| 給与所得控除後の金額(調整控除後) | 入力しません。給与所得控除を引いたあとの金額で、試算ツール側で計算されます |
| 所得控除の額の合計額 | 入力しません。社会保険料や配偶者控除などを合計した金額です |
| 源泉徴収税額 | 入力しません。その年に納めた所得税の金額です |
もう一つ気をつけたいのが、どの年の金額を使うかです。控除は寄付をした年の所得税と翌年度の住民税から差し引かれ、このページは2026年(令和8年)中の寄付を前提にしています。基準になるのは寄付をする年の収入で、手元にある源泉徴収票は前年分にあたります。
- 前年と同じ見込み収入が前年とほぼ変わらないなら、前年の「支払金額」を今年の見込み額として使えます
- 計算し直す昇給・残業の増減・賞与の変動があるときは、直近の給与明細から今年の見込み額を計算し直すと、実際との差が小さくなります
- 低めに置く転職・退職・入社1年目などで収入が読みにくい年は、見込み額を低めに置いておくと、上限額を超えるリスクを抑えやすくなります
欄の名前と根拠(総務省・ふるなび・国税庁)を見る
- ふるなびの解説でも、控除上限額の計算に使うのは「支払金額」で、給与所得控除後の金額や源泉徴収税額は使わないとされています(2026年7月6日更新・2026年9月20日確認。ふるなび)
- 欄の名前は国税庁の様式に合わせています(令和7年分の様式では「給与所得控除後の金額(調整控除後)」と表記。国税庁の様式PDF)
- ふるさと納税の控除は、寄付をした年の所得税と翌年度の住民税から差し引かれます(総務省「税金の控除について」・2026年9月20日確認)
家族構成と扶養で限度額が変わる理由
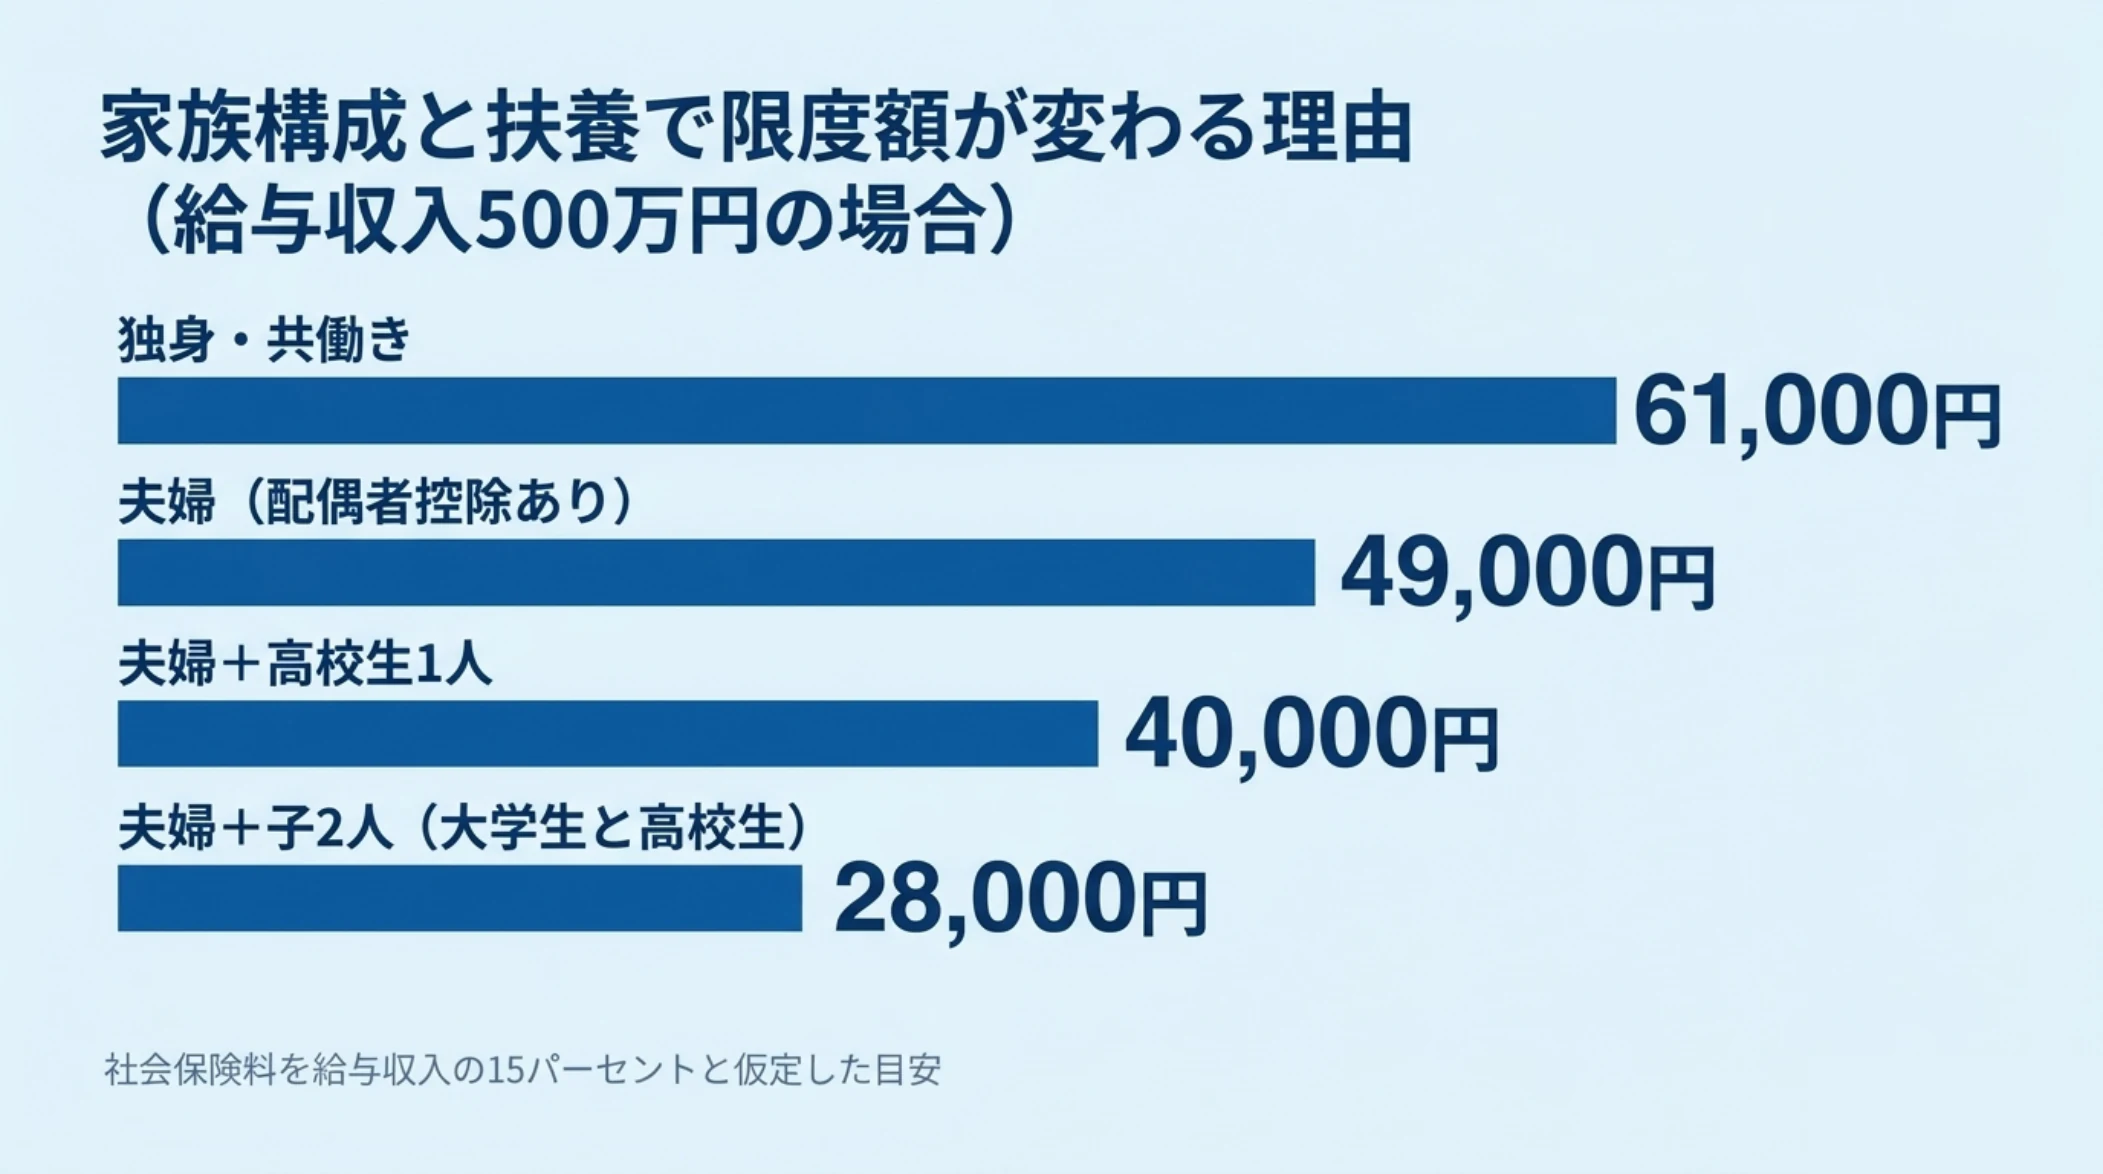
家族構成で限度額が変わるのは、配偶者控除や扶養控除の分だけ住民税の所得割額が下がるからです。限度額はこの所得割額をもとに計算されるため、受けられる控除が多い人ほど、同じ年収でも限度額は小さくなります。
- 数えない16歳未満の子ども:扶養控除の対象になるのは、その年12月31日現在の年齢が16歳以上の扶養親族のためです
- 控除の有無共働きかどうかは「配偶者控除を受けているか」で判断します。配偶者の合計所得が133万円を超えると、試算上は独身と同じ扱いになります
- 影響が大きい19〜22歳の子ども:特定扶養親族の控除額は所得税63万円・住民税45万円で、一般の扶養控除より大きくなります
このツールでは障害者控除・寡婦控除・ひとり親控除は扱っていません。該当する場合は実際の限度額がここで出る金額と変わる可能性があるため、お住まいの自治体や税務署にも確認しておくと安心です。
理由の詳しい説明と、控除額・所得要件の根拠を見る
- 総務省が示す計算式では、住民税の特例分の控除が「所得割額の2割」を超えられません。所得割額は課税所得の約10%なので、扶養する家族が増えて課税所得が減れば、そのまま限度額の目安も下がります
- 16歳以上の扶養親族が対象です(国税庁 タックスアンサー No.1180・令和8年4月1日現在法令等)
- 配偶者の合計所得が133万円を超えると、配偶者控除も配偶者特別控除も受けられなくなります(国税庁 No.1195・令和8年分以降)
- 特定扶養親族の控除額は所得税63万円・住民税45万円です(国税庁 No.1180/福岡市)。その子どもの合計所得が62万円を超える場合は、特定扶養控除ではなく特定親族特別控除の対象になり、このツールでは扱っていません
- 配偶者や扶養親族として数えられるのは、その人の合計所得が一定額以下の場合に限られます。令和8年分以降は合計所得62万円以下が対象です(国税庁 No.1180・No.1195)。パートやアルバイトの収入がある家族は、金額を確認してから入力すると差が出にくくなります
年収を入れて限度額を計算する(シミュレーター)
下のフォームに今年の年収と家族構成を入れると、自己負担2,000円で収まる寄付額の目安が出ます。会員登録やメールアドレスの入力は不要です。
入力するのは源泉徴収票の「支払金額」にあたる額面の年収と、配偶者・扶養親族の人数だけです。社会保険料やiDeCoの掛金は、金額が分かる場合に入れると精度が上がります。
進める前に確認したいこと
- 対象給与収入のみの方を対象にしています。個人事業主・年金受給者の方は前提が変わります
- 使えない住宅ローン控除・医療費控除を受けている場合は、この試算をそのまま使えません
- 数えない扶養親族は16歳以上のみ数えます。16歳未満の子どもは扶養控除の対象外です(国税庁 No.1180・令和8年4月1日現在法令等)
入力の手順
15%の仮定の根拠(さとふる)を見る
さとふるの簡易シミュレーションは、「社会保険料率はあらかじめ給与収入の15%を仮定して試算いたします」と明記しています(2026年9月20日確認。さとふる)。
ふるさと納税 控除上限額シミュレーター(給与所得者向け・目安)
2026年(令和8年)中の寄附を想定(所得税は令和8年分・住民税は令和9年度)。総務省が示す控除の計算式で計算します。結果は目安で、実際の上限額は所得や他の控除で変わります。
任意:実額が分かる場合の入力(精度が上がります)
前提条件:給与収入のみの方が対象です。住宅ローン控除・医療費控除がある方、個人事業主・年金受給者の方は、この試算をそのまま使えません。社会保険料は未入力なら給与収入の15%と仮定します。所得税率には復興特別所得税(2.1%)を加味しています。
計算式の出典:総務省「ふるさと納税のしくみ|税金の控除について」、国税庁タックスアンサー No.2260(所得税の税率)。
実際の控除額は、お住まいの市区町村・所轄の税務署・税理士にご確認ください。当サイトはこの試算結果に基づく寄附について責任を負いかねます。
このツールは、総務省が公表している控除の計算式をそのまま使っています。試算サイトによって結果が違うことがあるため、何をどう計算しているかを示します。
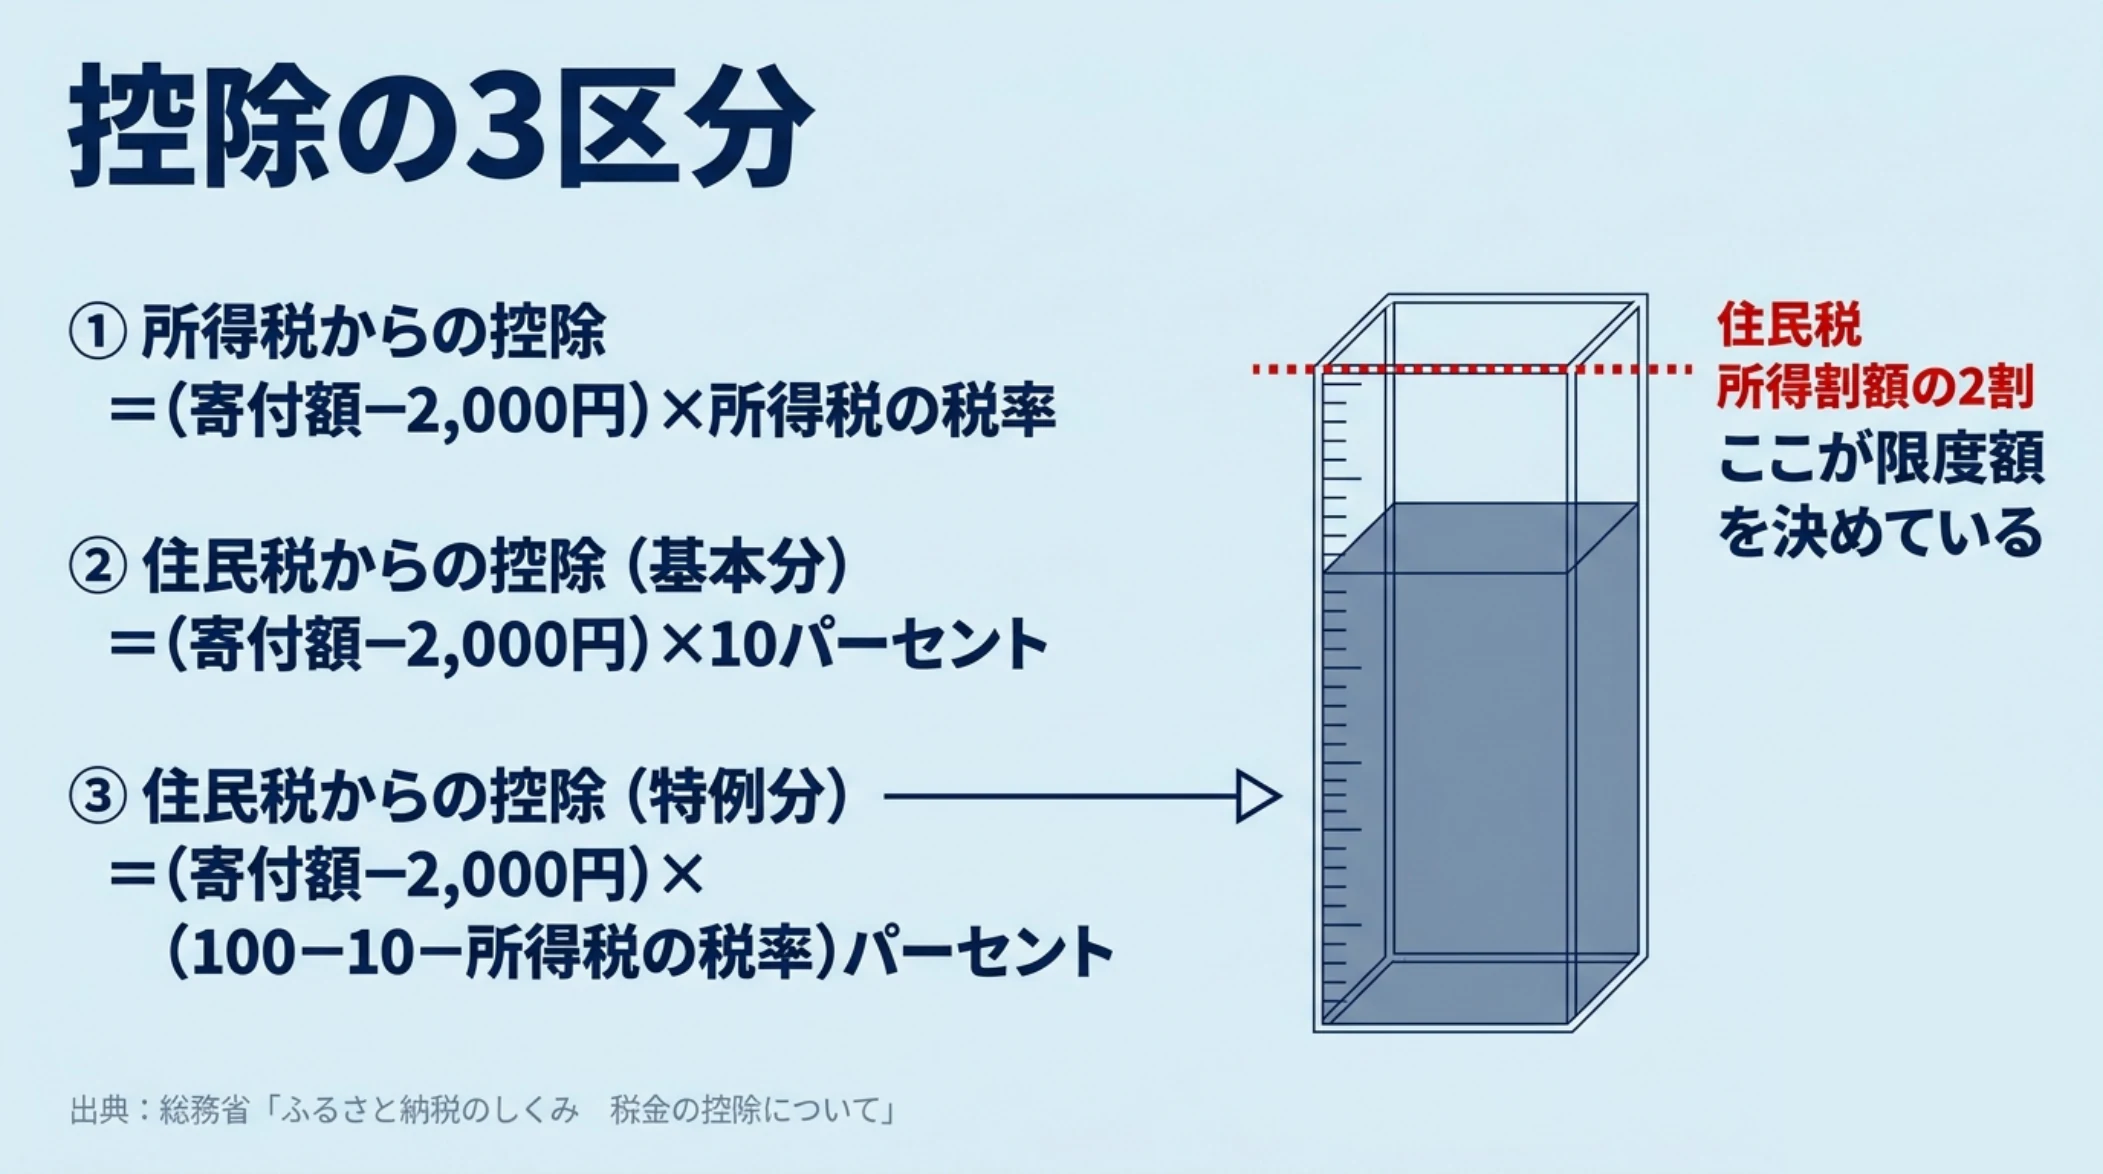
- ①所得税からの控除=(寄付額−2,000円)×所得税の税率
- ②住民税からの控除(基本分)=(寄付額−2,000円)×10%
- ③住民税からの控除(特例分)=(寄付額−2,000円)×(100%−10%−所得税の税率)
このうち③には上限があり、ここが上限額を決めています。特例分が住民税所得割額の2割を超えると、①②③の合計は(寄付額−2,000円)より小さくなり、実質負担額は2,000円を超えます。
つまり自己負担2,000円で収まる寄付額は、住民税の所得割額から逆算できます。このツールは年収と家族構成から所得割額を求め、そこから上限額を計算しています。
この試算は2026年(令和8年)中の寄付が対象です
③で使う所得税率には、復興特別所得税(2.1%)を加えています。2027年(令和9年)1月1日以後の寄付では、復興特別所得税の税率が1.1%に下がり、防衛特別所得税(1%相当)が加わるため、税率の前提が変わります(国税庁 タックスアンサー No.2260)。
同じ2027年1月から、特例控除額に合計193万円の上限も加わります(この後の「出た金額はあくまで目安」の節)。
- 対象外住宅ローン控除・医療費控除を受けている方、個人事業主・年金受給者の方(対象は給与収入のみの方)
- 下がる可能性障害者控除・寡婦控除・ひとり親控除は計算に入れていないため、該当する方は実際の上限額が下がる可能性があります
出た金額は目安です。実際の控除額は、お住まいの市区町村・所轄の税務署・税理士に確認してください。
総務省の説明の原文(特例分の2割)、寄付額そのものの上限、所得税の税率表を見る
特例分が住民税所得割額の2割を超える場合は、(住民税所得割額)×20%となり、①、②及び③の合計額が、(ふるさと納税額−2,000円)より小さくなるため、実質負担額は2,000円を超えます。
出典:総務省「ふるさと納税のしくみ|税金の控除について」
控除の対象になる寄付額そのものにも上限があり、所得税は総所得金額等の40%、住民税は30%までとされています(総務省「税金の控除について」・2026年9月20日確認)。
③で使う所得税の税率は、課税所得に応じて決まります(所得税法89条・令和8年4月1日現在法令等)。
- 195万円以下:5%
- 195万円を超え330万円以下:10%
- 330万円を超え695万円以下:20%
- 695万円を超え900万円以下:23%
- 900万円を超え1,800万円以下:33%
- 1,800万円を超え4,000万円以下:40%
- 4,000万円超:45%
出典:国税庁 タックスアンサー No.2260、所得税法(e-Gov)。復興特別所得税(基準所得税額の2.1%)は2026年中の寄付の計算に加えています。
年収別の限度額の早見表(150万〜1,000万円)
年収と家族構成から見た限度額の目安は、次の表のとおりです。上のシミュレーターと同じ計算式で、2026年9月20日時点のパラメータで算出した金額です。
| 給与収入(額面) | 独身・共働き | 夫婦 /共働き+高校生1人 | 共働き+ 大学生1人 | 夫婦+ 高校生1人 | 夫婦+子2人 (大学生と高校生) |
|---|---|---|---|---|---|
| 150万円 | 3,000円 | 0円 | 0円 | 0円 | 0円 |
| 200万円 | 13,000円 | 5,000円 | 2,000円 | 0円 | 0円 |
| 250万円 | 21,000円 | 13,000円 | 9,000円 | 5,000円 | 0円 |
| 300万円 | 28,000円 | 19,000円 | 15,000円 | 11,000円 | 2,000円 |
| 350万円 | 34,000円 | 26,000円 | 22,000円 | 18,000円 | 5,000円 |
| 400万円 | 42,000円 | 33,000円 | 29,000円 | 25,000円 | 12,000円 |
| 450万円 | 52,000円 | 41,000円 | 37,000円 | 33,000円 | 20,000円 |
| 500万円 | 61,000円 | 49,000円 | 44,000円 | 40,000円 | 28,000円 |
| 550万円 | 69,000円 | 60,000円 | 57,000円 | 48,000円 | 35,000円 |
| 600万円 | 77,000円 | 69,000円 | 66,000円 | 60,000円 | 43,000円 |
| 700万円 | 108,000円 | 86,000円 | 83,000円 | 78,000円 | 66,000円 |
| 800万円 | 129,000円 | 120,000円 | 116,000円 | 110,000円 | 85,000円 |
| 900万円 | 152,000円 | 143,000円 | 139,000円 | 133,000円 | 120,000円 |
| 1,000万円 | 177,000円 | 167,000円 | 164,000円 | 158,000円 | 145,000円 |
社会保険料を給与収入の15%と仮定し、住宅ローン控除・医療費控除がない場合の目安。「夫婦」は配偶者に収入がなく配偶者控除を受けているケース、「共働き」は配偶者控除を受けていないケースを指します。高校生は16〜18歳、大学生は19〜22歳の扶養親族です。16歳未満の子どもは扶養控除の対象外のため数えていません。
年収が同じでも、扶養する家族が増えるほど金額は下がります。「夫婦」と「共働き+高校生1人」が同じ金額になるのは、控除額がどちらも所得税38万円・住民税33万円で同じためです(国税庁 No.1191・No.1180/福岡市)。
この表の金額は、千代田区が公開している目安表(家族構成が7パターンに分かれている総務省ベースの一覧)と、年収300万円から700万円の範囲ですべて一致します(同表は平成27年以降の目安として公開されているもの)。

自分の家族構成に当てはまる列がないときは?
表は社会保険料15%の仮定・他の控除なしの前提での目安です。当てはまる列がない場合は、上のシミュレーターで計算します。
限度額が0円になる範囲
社会保険料を15%と仮定した場合、給与収入がおよそ138万円までは住民税の所得割が生じないため、限度額は0円になります。この場合は寄付をしても控除は受けられません。非課税の範囲は自治体や扶養の状況で変わります。
非課税の範囲(名古屋市の例)と、寄付したい金額から年収を逆に見る表を開く
名古屋市は、住民税が課税されない範囲を合計所得45万円以下(令和8年中・令和9年中の給与収入では119万円以下)としています。
「3万円くらい寄付したい」という側から見ると、独身・共働きの場合の目安は次のとおりです(同じく2026年9月20日時点のパラメータで算出)。
- 1万円:年収およそ180万円から
- 2万円:年収およそ240万円から
- 3万円:年収およそ310万円から
- 5万円:年収およそ440万円から
- 10万円:年収およそ660万円から
出た金額はあくまで目安。ずれる要因と確認先
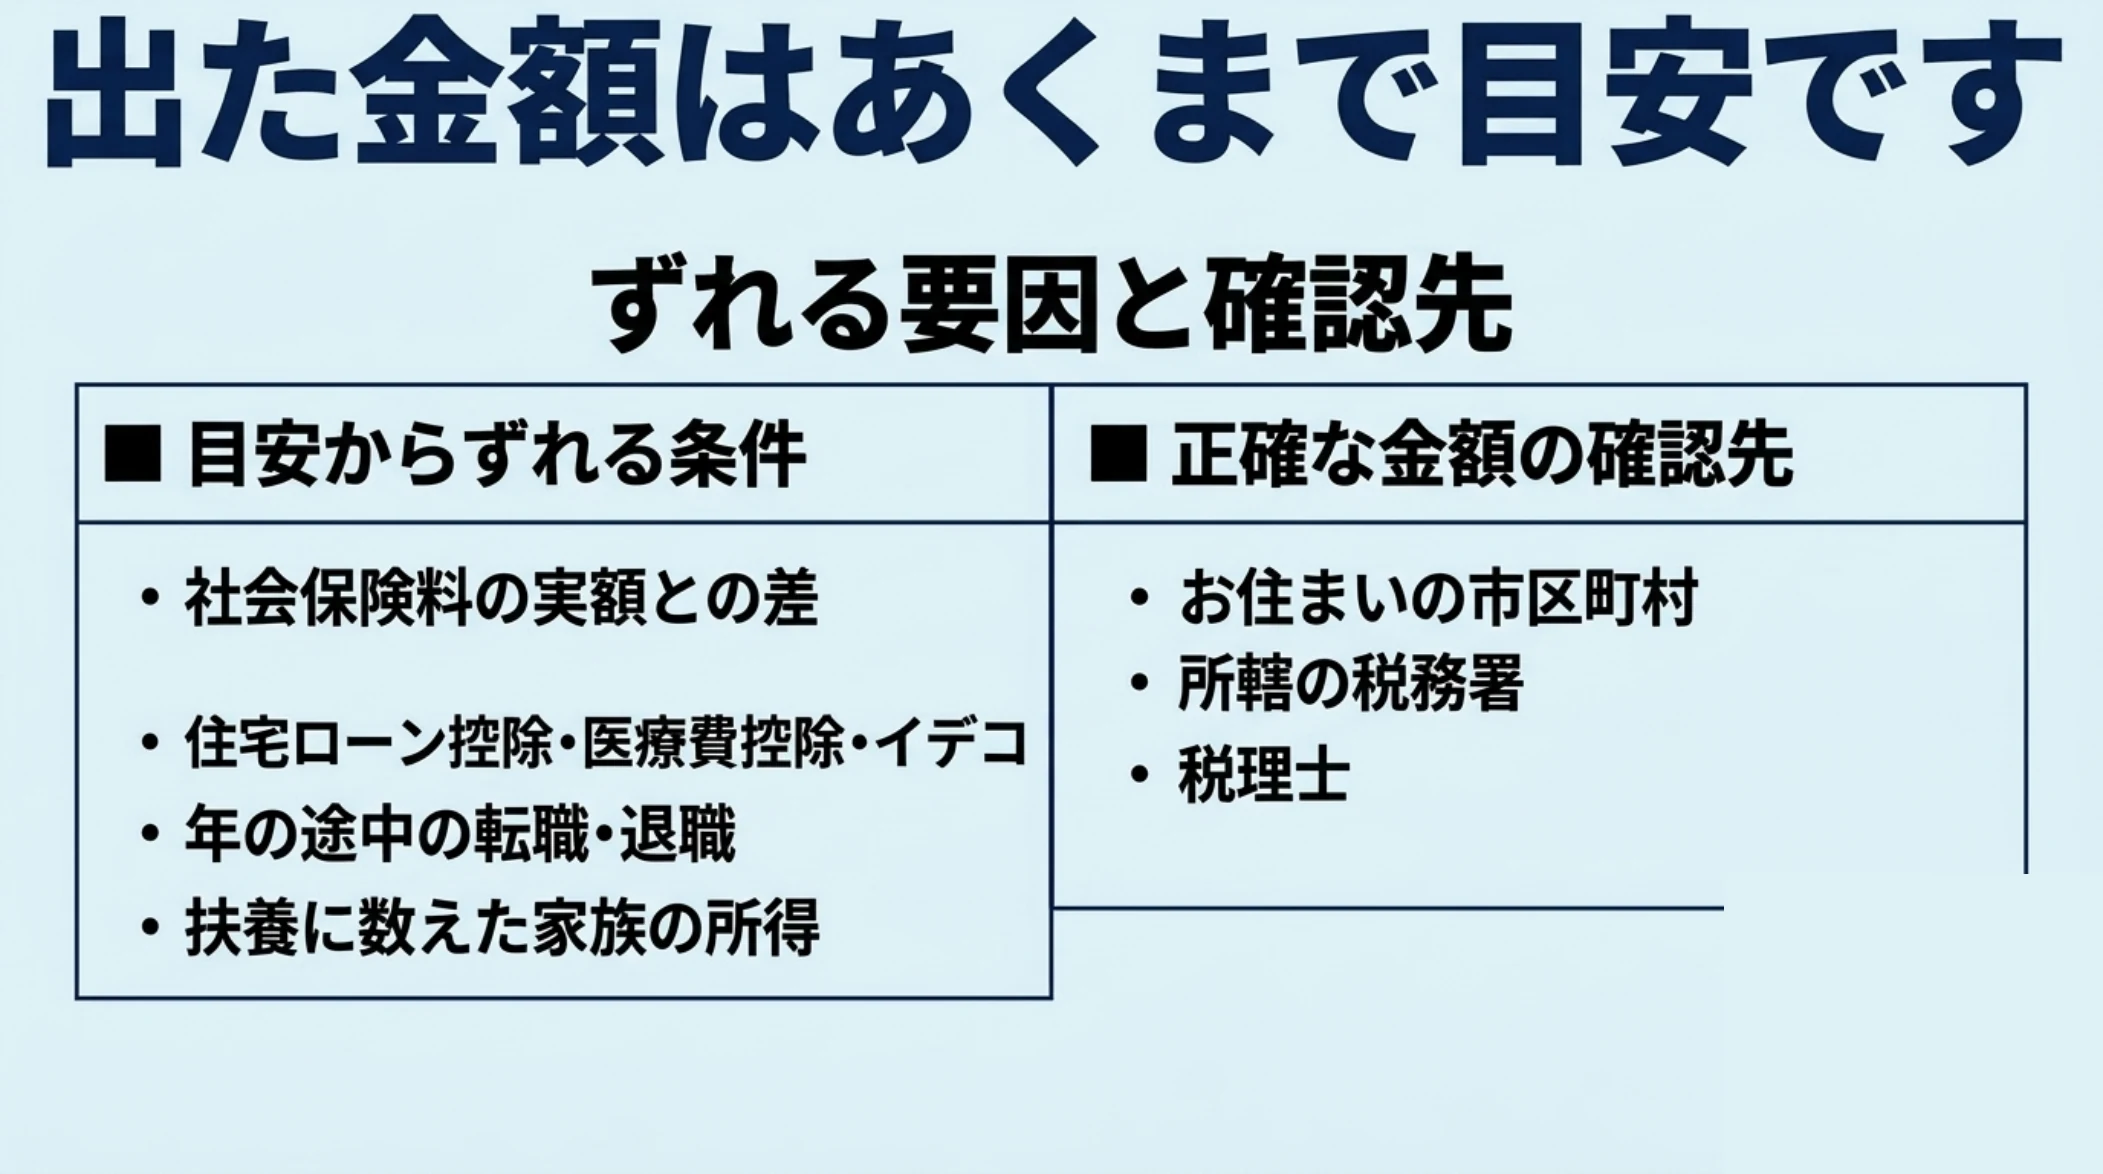
ここで出た金額は目安で、実際にいくらまで控除されるかが確定するのは、寄付した翌年の住民税が計算されたあとです。試算は「寄付額を決めるための見込み」として使います。
Q実際の金額とどのくらいずれますか
A. 前提が1つ変わるだけで動きます。このページのツールで計算すると、給与収入500万円・配偶者控除ありの条件で、社会保険料を仮定どおり75万円(収入の15%)とした場合は49,000円、実額が70万円だった場合は54,000円になり、約1割の差が出ます。
この差は当ツールの試算で確認した一例で、条件が違えば動き方も変わります。
約1割動く理由(所得税の税率の境目)を見る
所得税法では課税所得195万円以下が5%、195万円を超えると10%と決まっており、このケースは境目をまたぐためです(所得税法89条の税率表「百九十五万円以下の金額 百分の五」)。
Qどんな条件があるとずれますか
A. 次のような条件が入ると、このツールの前提から外れます。いずれも上限額を下げる方向に働くことが多い項目です。
- 社会保険料の実額が、給与収入の15%という仮定とずれている
- 住宅ローン控除・医療費控除・iDeCoなど、ほかの控除を受けている
- 年の途中で転職・退職・休職があり、見込み年収が実際と違った
- ふるさと納税以外の寄付や、株式の譲渡・配当の申告がある
- 扶養に数えた家族の所得が、要件の金額を超えていた
自治体の説明(吉野ヶ里町)を見る
吉野ヶ里町も、医療費控除・住宅ローン控除に加えて生命保険料控除・地震保険料控除・小規模企業共済等掛金控除などが「総合的にふるさと納税の控除上限額に影響を与えます」と説明しています(吉野ヶ里町)。
Q正確な金額はどこで確認できますか
A. 寄付する前に確認したい場合は、お住まいの市区町村の住民税の担当課、所轄の税務署、税理士が相談先になります。総務省も「具体的な計算は、お住まいの市区町村にお問い合わせください」と案内しています。
寄付したあとは、控除が翌年度の住民税に反映されるため、お住まいの市区町村から届く住民税の通知で実際の控除額を確認できます。
こうした事情から、上限額ぎりぎりまで寄付せず、少し余裕を持たせた金額に抑えるという考え方もあります。上限を超えた分は多くが控除されず、自己負担になります。
2027年(令和9年)1月から、住民税の特例控除額に合計193万円の上限が加わります。このページのツールは2026年中の寄付が対象のため、この上限は計算に入れていません。
- 施行と適用施行は令和9年(2027年)1月1日で、令和10年度の住民税から適用されるため、2027年中の寄付から関係します
- 変わらない2026年中の寄付:総務省「税金の控除について」は現行の計算のままで、控除計算に変更の記載はありません(2026年10月22日確認)
- 関わる範囲限度額は、所得割額の20%と193万円のうち低いほうです。193万円が上限になるのは、所得割額が965万円を超える場合です(193万円÷0.2。本サイトの計算)
自分は193万円の上限に関係しますか?
条文の上では、所得割額が965万円を超えるかどうかが目安です。住宅ローン控除や医療費控除などで金額は変わるため、個別の判断は自治体やポータルのシミュレーターで確かめてください。
根拠の条文と、総務省の説明資料(案)を見る
- 令和8年法律第2号(地方税法の改正):道府県民税分は所得割額の20%と77万2千円(指定都市は38万6千円)のいずれか低い金額、市町村民税分は所得割額の20%と115万8千円(指定都市は154万4千円)のいずれか低い金額。合計はどちらも193万円
- 適用:令和9年1月1日施行。令和10年度以後の年度分の個人住民税に適用し、令和9年度分までは従前の例による
- 総務省の説明資料(案・令和8年3月24日):「193万円(給与収入1億円相当)を上限として新たに設定」「令和9年寄附分から適用」「特例控除額の上限を超えた場合であっても、基本分の控除の適用あり」(PDF)
- 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日総税市第34号)(確認日:2026年10月22日)
2027年1月からの特例控除額の上限と、2026年10月に変わる自治体の指定基準は、次の記事でまとめています。
ふるさと納税のシミュレーション結果が試算サイトごとに違うときの見方
同じ年収を入れても、試算サイトによって金額が違うことがあります。理由の多くは、入力できる項目と、入力しない部分に置いた仮定の差です。この章では、各サイトの前提の違いに加えて、住宅ローン控除やiDeCoがある場合、会社員以外の場合、年の途中で収入が変わった場合に何が起きるかを見ていきます。
試算サイトごとに金額が違うのはなぜか
試算サイトごとに金額が違うのは、入力できる項目と、入力しない部分に置いている仮定が違うためです。控除の計算式そのものは、総務省が示すものが共通の土台になっています。

各サイトの公開ページで確認した内容(2026年9月20日時点)です。注記の原文と各社のページは、下の折りたたみにあります。
入力項目が少ないツールは、足りない部分を仮定で埋めます。社会保険料を「給与収入の15%」と置くのはその代表で、実際の負担額がこれとずれていれば結果もずれます。逆に入力項目が多いツールは自分の条件に近づけられますが、源泉徴収票や控除証明書が手元にないと埋められません。
比べるときの見方と、各社の注記の原文・掲載日を見る
- 金額を比べるより、どの項目を入力させているかを見ると違いの理由が分かります
- 複数のサイトで試すなら、社会保険料や扶養の条件を同じにそろえて比べると差の原因を追えます
- どのツールも「目安」と明記しています。金額が近いかどうかより、前提が自分に当てはまるかで選びます
- 楽天ふるさと納税(詳細版):「表示される金額はあくまで目安です。お客様によっては、個人の収入状況や各種控除状況を反映した計算結果が出ない場合がございます」
- au PAY ふるさと納税(詳細版):「令和8年4月現在の制度に基づいて試算」と記載。給与収入のみの方以外、住宅ローン控除で所得税を引ききっている場合は正常な計算ができないと明記
- さとふる(同社の控除上限額シミュレーションのページ):「社会保険料率はあらかじめ給与収入の15%を仮定して試算いたします」「簡単シミュレーションは所得が年金の方、自営業者の方にはご利用いただけません」「生命保険料控除、地震保険料控除、医療費控除などの所得控除は考慮されていません」。収入がおおむね1,000万円より高い場合は社会保険の負担率が変わるとも注記しています
- 楽天ふるさと納税とさとふるのページには、掲載日・更新日の記載がありません
住宅ローン控除・医療費控除・iDeCoがあると枠が変わる
ほかの控除を受けていると、そのぶん住民税の所得割額が下がるため、限度額の目安も下がります。どれくらい下がるかは控除の種類と金額で変わります。
所得控除であるiDeCoは、このページのツールで動きを確かめられます。
iDeCoの掛金は、小規模企業共済等掛金控除としてその年に支払った全額が所得控除になります(国税庁 タックスアンサー No.1135・令和8年4月1日現在法令等)。課税所得が下がる分、上限額も下がる関係です。
- 税額控除住宅ローン控除は所得控除ではなく税額控除です。受けている場合は、上限額分の控除を受けられない場合があります(土岐市)。最初の年分は確定申告が必要で、ワンストップ特例の申請は無効になります(住宅ローン控除1年目の手続き)
- 影響する医療費控除も上限額に影響します。医療費控除を受けるには確定申告が必要なため、ワンストップ特例は使えません
このページのツールは住宅ローン控除・医療費控除を扱っていません。どちらかを受けている場合は、これらを入力できる試算ツールを使うか、お住まいの市区町村・所轄の税務署・税理士に確認してください。
住宅ローン控除の限度と、自治体・ポータルの注記を見る
- 住宅ローン控除は、所得税から引ききれなかった額が翌年度の個人住民税から控除され、その限度は「前年分の所得税の課税総所得金額等の5%(97,500円を限度)」とされています(総務省)。居住年が平成26年から令和3年12月31日までで、その住宅の取得等が特定取得または特別特定取得にあたる場合は「前年分の所得税の課税総所得金額等の7%(136,500円を限度)」になります(2026年9月20日確認)
- 土岐市は「住宅借入金等特別控除などの税額控除を受けている場合は、上記の計算式で求めた上限額分の控除を受けられない場合があります」と注記しています(土岐市)
- 吉野ヶ里町は「医療費控除により所得税額や住民税額が減少するため、結果としてふるさと納税の控除上限額も若干減少する可能性があります」と説明しています(2026年1月30日更新・2026年9月20日確認。吉野ヶ里町)
- au PAY ふるさと納税の詳細版シミュレーターは、「住宅借入金等特別控除(住宅ローン控除)で所得税を引ききっている場合は、正常な計算ができませんのでご注意ください」と注記しています(同社は「令和8年4月現在の制度に基づいて試算」と記載。2026年9月20日確認。au PAY ふるさと納税)
個人事業主・年金受給者・パートは前提が変わる
給与収入だけを入れる試算は、会社員以外の人にはそのまま当てはまりません。所得の計算方法が違うため、同じ収入額でも住民税の所得割額が変わります。
| 立場 | 給与収入の試算と変わる点 |
|---|---|
| 個人事業主 | 収入から必要経費を引いた事業所得が基準になります。青色申告特別控除(最大65万円)で課税所得が下がると、上限額も低くなります。確定申告をする立場のため、ワンストップ特例は使えません |
| 年金受給者 | 公的年金等の収入から公的年金等控除を引いて所得を出します。控除額の速算表は65歳未満と65歳以上で分かれます。年金収入の方は対象外としている試算ツールもあります |
| パート・アルバイト・学生 | 住民税の所得割が生じない範囲では、寄付をしても控除は生じません。名古屋市は、住民税が課税されない範囲を合計所得45万円以下(令和8年中・令和9年中の給与収入では119万円以下)としています |
| 副業・株式の利益がある人 | 雑所得や譲渡所得を申告するかどうかで課税所得が変わり、限度額も変わります。申告方法によって結果が変わるため、この試算では判断できません |
非課税の範囲は自治体や扶養の状況で変わるため、お住まいの市区町村の基準を確認してください。いずれの場合も、給与収入を入れる試算ツールの数字をそのまま寄付額の判断に使わず、お住まいの市区町村・所轄の税務署・税理士に確認してください。
個人事業主・年金受給者の根拠と、ふるさとチョイスの注意書きを見る
- ふるなびは「青色申告を行っている場合、最大65万円の青色申告特別控除が適用されます。この控除により課税所得が下がるため、ふるさと納税の控除上限額も低くなる点に注意が必要です」と説明しています(2026年6月11日更新。ふるなび)
- 武蔵野市は「自営業者など確定申告が必要なかた、給与所得者であっても年収が2,000万円を超えるかたや医療費控除等のために確定申告が必要なかたは対象外となります」と案内しています(2026年8月3日更新。武蔵野市)
- 年金受給者の所得の出し方:国税庁 タックスアンサー No.1600(令和8年4月1日現在法令等)。公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下の場合は、確定申告は不要です(控除を受けるために申告を選択することはできます)
- さとふるの簡易シミュレーションのように、年金収入の方は対象外としているツールがあります
ふるさとチョイスも、個人事業主向けのページで次のように注意をうながしています。
多くは給与所得者を前提として設計されており、個人事業主の所得構造に十分対応していない場合があります
出典:ふるさとチョイス「ふるさと納税と個人事業主」
年の途中で収入が変わった年の見込み額の出し方
転職や退職があった年は、前年の源泉徴収票ではなく、その年の1月から12月までに受け取る見込みの合計額で計算します。ふるさとチョイスも、控除上限額は「12月31日に所得が確定して初めて決まるもの」で、年内の試算は予測にすぎないと説明しています。
- 基準勤務先ごとの金額ではなく、その年に受け取る給与の合計です
- 入れない退職金は給与とは別に計算される所得のため、この試算には入れません
- 非課税失業給付には税金がかかりません
見込み額の出し方
入社1年目は、4月から12月までの9か月分が基準になることが多く、月給を12倍した金額より少なくなります。求人票の想定年収をそのまま入れると、上限額を多く見積もってしまいます。
退職金・失業給付の根拠(国税庁・雇用保険法)を見る
- 退職所得は「原則として他の所得と分離して所得税額を計算します」とされています(国税庁 タックスアンサー No.1420・令和8年4月1日現在法令等)
- 雇用保険法12条は「租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない」と定めています(e-Gov)
限度額を超えて寄付するとどうなるか
限度額を超えて寄付した分は、所得税と住民税の基本分の控除しかつかず、多くがそのまま自己負担になります。
Q上限を超えると、控除はどうなりますか
A. 総務省は、住民税の特例分が所得割額の2割を超える場合は、3つの控除を合計しても全額は控除されず、実質負担額が2,000円を超えると説明しています(2026年9月20日確認)。
Q超えたことに、罰則や返金はありますか
A. 超えたこと自体に罰則やペナルティはなく、超過分が返金されることもありません。
返礼品の価値と自己負担額を見比べて判断する話になります。日用品の返礼品を、限度額の枠のなかで食品とどう分けるかは、日用品の記事で考え方を整理しています。
Q寄付をキャンセルして、超えた分を戻せますか
A. 越前市は「ふるさと納税は『寄附』のため、お申込み手続の完了後にキャンセルすることはできません。また、返金対応にも応じることができません」と案内しています(2026年8月31日更新。越前市)。
キャンセルの扱いは自治体ごとに定められているため、寄付先の規定を確認してください。
上限を超えたときに自己負担がどれだけ増えるかの試算と、ほかに2,000円で済まなくなる条件は、次の記事で確かめられます。
限度額の目安が出たら、次は寄付先と申し込み先を選ぶ段階です。普段使っているAmazonのアカウントで申し込む場合の手順と、ワンストップ特例の申請書の受け取り方は、次の記事にまとめています。
この記事で確認した公式の資料(確認日:2026年9月19日・20日。2027年からの特例控除額の上限は2026年10月22日)
- 総務省「ふるさと納税のしくみ|税金の控除について」
- 総務省「所得税から住宅ローン控除額を引ききれなかった方」
- 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日総税市第34号・PDF。2027年からの特例控除額の上限)
- 総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日・「案」表示の資料・PDF)
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 国税庁 タックスアンサー No.1180「扶養控除」
- 国税庁 タックスアンサー No.1191「配偶者控除」
- 国税庁 タックスアンサー No.1195「配偶者特別控除」
- 国税庁 タックスアンサー No.1135「小規模企業共済等掛金控除(iDeCo)」
- 国税庁 タックスアンサー No.1600「公的年金等の課税関係」
- 国税庁 タックスアンサー No.1410「給与所得控除」
- 国税庁 タックスアンサー No.1199「基礎控除」
- 国税庁 令和7年分 給与所得の源泉徴収票 様式(PDF)
- 所得税法(e-Gov法令検索)
- 雇用保険法(e-Gov法令検索)
- 千代田区「全額控除されるふるさと納税額(年間上限)の目安」(PDF)
- 福岡市「個人市民税 所得控除額の算出方法」
- 京都市「調整控除(令和8年度以降)」
- 名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」
- 吉野ヶ里町(控除上限額への影響)
- 土岐市(控除上限額への影響)
- 武蔵野市(ワンストップ特例の対象外となる方)
- 越前市(寄付のキャンセル・返金)
- ふるなび「源泉徴収票の見方」(2026年7月6日更新)
- ふるなび「個人事業主のふるさと納税」(2026年6月11日更新)
- さとふる「控除上限額シミュレーション」
- 楽天ふるさと納税 詳細版シミュレーター
- au PAY ふるさと納税 詳細版シミュレーター
- ふるさとチョイス「ふるさと納税と個人事業主」
URLを確認できていない資料:国税庁 タックスアンサー No.1420(退職金の課税)。本文では名称だけを書いています。
この記事の結論・確認ポイント
- 限度額は住民税の所得割額から決まるため、年収が同じでも控除が多い人ほど小さくなります
- 試算サイトで金額が違うのは計算式ではなく、入力項目と、埋められない部分に置いた仮定の差です
- 入力する年収は寄付をする年の見込み額かどうか、扶養に数えた家族が要件に当てはまるかを確認しておく
- 住宅ローン控除・医療費控除がある場合や会社員以外の場合は、この試算が前提から外れるため、お住まいの市区町村・所轄の税務署・税理士に確認する
- 2027年(令和9年)1月から特例控除額に合計193万円の上限が加わりますが、このツールは2026年中の寄付が対象で、この上限は計算に入れていません。自分が関わるかは、お住まいの自治体やポータルのシミュレーターで確かめます
- 年収の見込みと家族構成を先に整理しておくと、自分の条件で寄付額を判断しやすくなります