ふるさと納税で確定申告が必要になるのは、寄付先が6自治体以上になった人と、医療費控除など別の理由で確定申告をする人、ワンストップ特例を申請しなかった人です。寄付先が5自治体以内でワンストップ特例の申請書を出した人は、国税庁が「原則として確定申告は不要」としています。
一方で、医療費控除のために確定申告をする人は、ワンストップ特例の申請書を出していても申請が無効になり、その年のふるさと納税をすべて申告する必要があります。入れ忘れると寄附金控除が反映されず、あとから更正の請求で追加する手間が生じます。
必要な人の見分け方、用意する書類、e-Taxや書面での申告の流れ、医療費控除と一緒に申告するときの書き方、間違えたときの更正の請求、還付と住民税の確認先を、国税庁・総務省・東京国税局の資料(2026年10月時点)で確かめた内容で載せています。2026年に寄付した分の申告期限は、国税庁の一覧で令和9年3月15日(月)です。控除額や、自分の場合に申告が必要かどうかは収入や控除の状況で変わるため、個別の判断は税務署や税理士に確認してください。
- ✅ 5自治体以内でワンストップ特例を出した人は原則不要、6自治体以上や医療費控除のための申告がある人は必要、という分かれ目を自分に当てはめて判定できる
- ✅ 寄附金の受領証または「寄附金控除に関する証明書」、源泉徴収票、本人名義の口座など、申告前にそろえるものが分かる
- ✅ e-Taxはマイナンバーカード方式で、ID・パスワードの新規発行は停止中のため、カードがない場合は書面で出す手順を選べる
- ✅ 医療費控除と同時に申告するとき、ワンストップ特例が無効になる点と、ふるさと納税を書く第二表の2か所を確認できる
- ✅ 入れ忘れたときの更正の請求(原則5年以内)と、所得税の還付・住民税の控除を確認する先が分かる
ふるさと納税の確定申告が必要な人と、用意する書類・申告の流れ
ふるさと納税の確定申告が必要かどうかは、寄付先の数と、医療費控除など別の理由で申告するかどうかで決まります。必要な場合に用意する書類と、申告の流れを、国税庁と総務省の資料の順に確かめます。
確定申告が必要な人は?ワンストップ特例との分かれ目
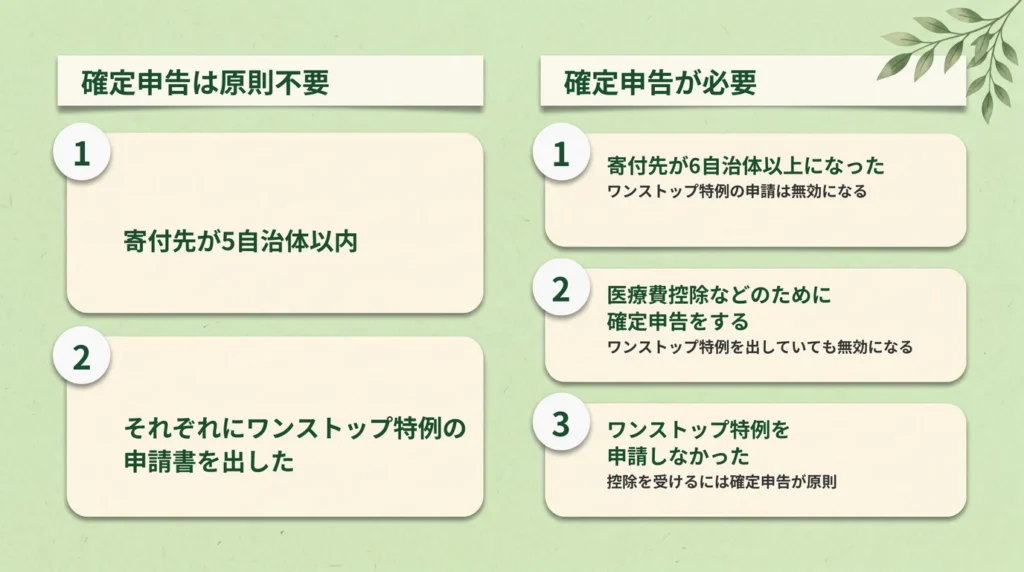
ふるさと納税で確定申告が必要になるのは、寄付先が6自治体以上になった人と、医療費控除など別の理由で確定申告をする人、ワンストップ特例を申請しなかった人です。
国税庁は、寄付先が5団体以内でそれぞれにワンストップ特例の申請書を出した人は「原則として確定申告は不要」としています。確定申告が必要になるのは、次の場合です。このうち、医療費控除などのために確定申告をする場合と、寄付先が6自治体以上になった場合は、ワンストップ特例の申請を出していても申請が無効になり、その年のふるさと納税の全額を寄附金控除に含めて申告します。
| 状況 | 確定申告 | 国税庁・総務省の説明 |
|---|---|---|
| 寄付先が5自治体以内で、ワンストップ特例の申請書を出した | 原則として不要 | 所得税の控除額も住民税から控除される(国税庁) |
| 寄付先が6自治体以上になった | 必要 | ワンストップ特例の申請が無効になる(国税庁) |
| 医療費控除などのために確定申告をする | 必要(ふるさと納税も含めて申告) | ワンストップ特例の申請をしていても無効になる(国税庁) |
| ワンストップ特例を申請しなかった | 必要 | 控除を受けるには確定申告が原則(総務省) |
| 国税庁の「適用確認シート」で「適用できません」となった | 必要 | 所得税と住民税で控除を受けるには確定申告が必要(国税庁) |
会社員は年末調整で納税が終わるため、確定申告をしなくてよい人が大半です。国税庁の「給与所得者で確定申告が必要な人」には、年間の給与が2,000万円を超える人や、給与以外の所得が20万円を超える人などが挙がっており、医療費控除や寄附金控除は、申告が必要な人の区分には入っていません。申告が必要な人の区分では、確定申告をすれば税金が戻る人は除かれています。
ただし、自分の収入や控除の状況で申告が必要かどうかは変わるため、迷うときはお住まいの地域の税務署や税理士に確認します。ここまでの内容は、国税庁のタックスアンサー(令和8年4月1日現在法令等)に基づいています。
ワンストップ特例の条件や、確定申告に切り替える判断は、別の記事で詳しく確かめられます。
まとめ:
- 5自治体以内でワンストップ特例を出した人は、原則として確定申告は不要です
- 6自治体以上や、医療費控除のための申告がある人は、ふるさと納税も含めて確定申告をします
- 自分の場合に申告が必要かは、税務署や税理士に確認しておくと安心です
必要書類は寄附金控除に関する証明書と源泉徴収票
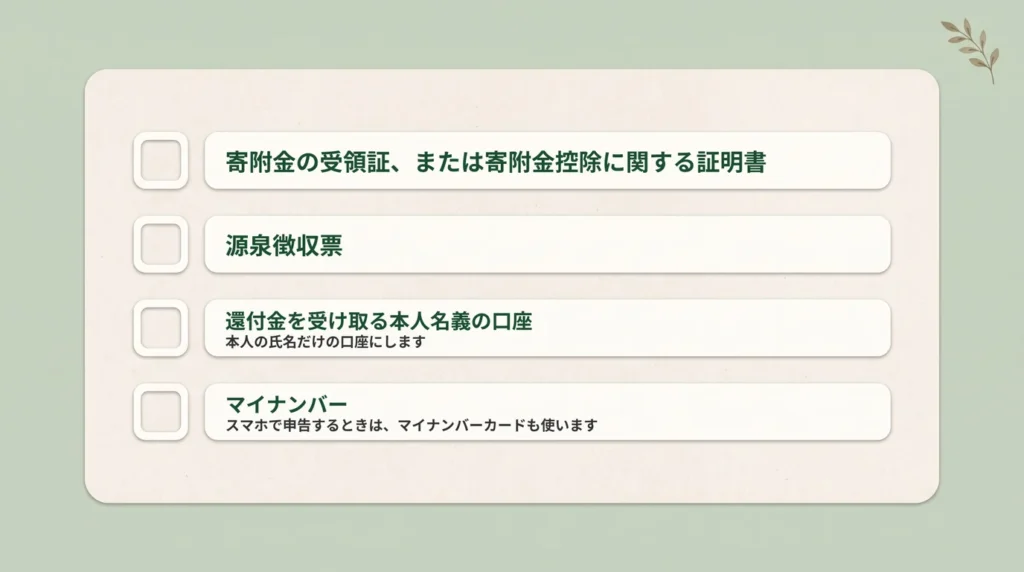
確定申告で用意するものは、寄附金の受領証または「寄附金控除に関する証明書」、源泉徴収票、還付金を受け取る本人名義の口座、マイナンバーです。
国税庁は、寄附金控除を受けるには確定申告書に寄附金の受領証(領収書)を添付するか、提出するときに提示するよう案内しています。令和3年分の確定申告からは、ふるさと納税の場合に限り、国税庁長官が指定した特定事業者が発行する年間の寄附金額が書かれた「寄附金控除に関する証明書」を、受領証の代わりに添付できます。e-Taxで申告する場合は、一定の書類について、提出や提示の代わりに記載内容を入力して送信できます。その場合も、税務署長は原則として法定申告期限から5年間、内容の確認のために書類の提出や提示を求めることができるとされています(国税庁の手引き)。受領証や証明書は、5年間は手元に保管しておくと安心です。
- 寄附金の受領証、または寄附金控除に関する証明書:寄付先の自治体が発行する受領証と、ポータルサイトなどの特定事業者が発行する証明書のどちらかを用意します。証明書を発行できる特定事業者は、地方公共団体と寄附の仲介に関する契約を結び、寄附の事実を適正に管理できるとして国税庁長官が指定した事業者で、一覧は国税庁のページに掲載されています(令和8年6月16日現在。ふるなび、さとふる、楽天ふるさと納税、ふるさとチョイスなどが含まれます)。証明書の名称や取得方法はサイトごとに違うため、利用したサイトの公式案内で確認します。
- 源泉徴収票:会社員が申告書を作るときに、給与の金額や源泉徴収された税額を入力する元になります。国税庁の手引きでは、申告書に源泉徴収票を添付したり提示したりする必要はないとされています。国税庁の作成例でも、源泉徴収票を見ながら入力する流れになっています。
- 還付金を受け取る口座:本人の氏名だけの口座を使います。国税庁によると、口座名義に店名や屋号などが入っていると振り込めません。一部のインターネット専用銀行は還付金の振込みができないため、事前に銀行へ確認します。公金受取口座を登録している場合は、申告書の欄に丸印を付けて指定でき、金融機関名などを書く必要はありません。
- マイナンバー:作成例ではマイナンバーの入力が必要です。スマホでe-Taxを使う場合は、マイナンバーカードも使います。
マイナポータル連携を使うと、寄附金控除に使える受領証などのデータをマイナポータル経由でまとめて取得し、申告書に自動で入力できます。マイナンバーカードと、カードを読み取れるスマートフォン(またはICカードリーダライタ)が必要で、証明書を発行する側が連携に対応している必要もあります。対応する発行主体は、国税庁の「マイナポータル連携可能な控除証明書等発行主体一覧」で確認します。一覧には「寄附金受領証明書・寄附金控除に関する証明書」の項目があります。
医療費控除を同時に申告する場合は、医療費控除の明細書も必要です。書き方は、後の見出しで確かめます。
まとめ:
- 受領証か「寄附金控除に関する証明書」のどちらかが必要です
- 還付金の口座は、本人の氏名だけの口座にします
- マイナポータル連携は、カードを読み取れる機器と、証明書の発行主体の対応が条件です
e-Taxで申告する流れ|スマホとパソコンの違い
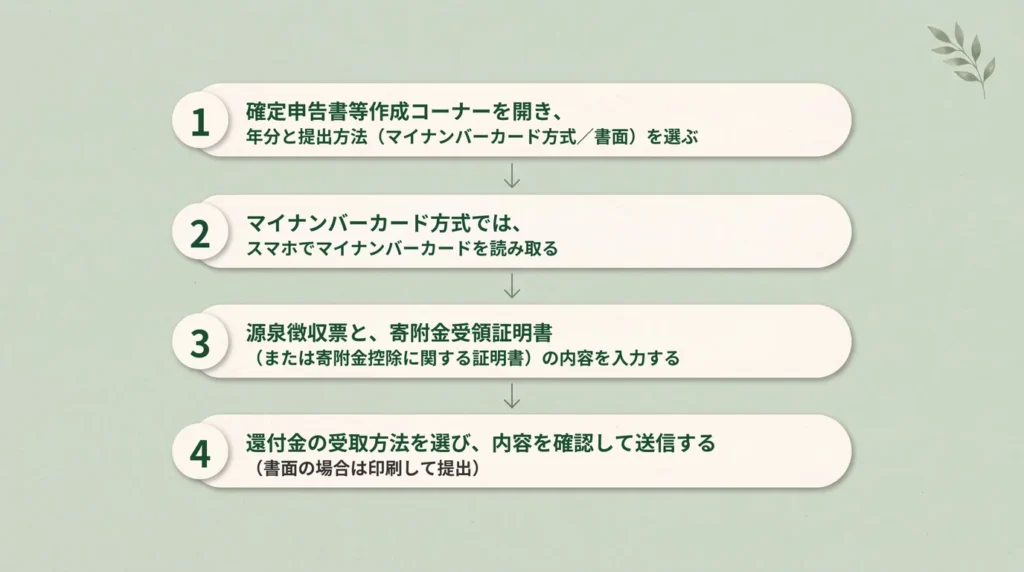
ふるさと納税の確定申告は、国税庁の「確定申告書等作成コーナー」で申告書を作り、マイナンバーカード方式のe-Taxで送信するか、印刷して書面で出す方法があります。
国税庁の手引きでは、申告書の提出方法として、e-Taxで申告する方法、郵便または信書便で税務署に送る方法、税務署の受付に持参する方法の3つが示されています。
進める前に確認したいこと
- 令和7年10月1日から、e-Taxの「ID・パスワード方式」で使うIDとパスワードの新規発行は停止されています。初めてe-Taxで申告する人は、マイナンバーカード方式を使います。すでに届出済みの人は、引き続きID・パスワード方式を利用できます(国税庁)。
- スマホで申告するときは、マイナンバーカードと、カードの読み取りに対応したスマートフォンが必要です。パソコンで電子申告するときは、マイナンバーカードを読み取るICカードリーダライタなどが必要になる場合があります。使える端末やOSは、国税庁の「利用環境の確認」ページで確認します。令和7年分の推奨環境が掲載されており、今後変更される可能性があるとされています。
- e-Taxを使うための税務署への手続自体に費用はかかりませんが、通信費や電子証明書に関わる費用など、付随費用が必要になる場合があります(国税庁のQ&A、ページの更新日は令和2年7月1日)。
申告書を作って提出するまでの流れ
- 国税庁の「確定申告書等作成コーナー」を開き、申告する年分と提出方法(マイナンバーカード方式/書面)を選びます。
- マイナンバーカード方式では、マイナポータルアプリでe-Taxにログインし、4桁のパスワードを入力して、スマホでマイナンバーカードを読み取ります。
- 氏名・住所などの本人情報と、給与の源泉徴収票の内容を入力します。スマホのカメラで読み取る方法もあります。
- 寄附金控除の画面で、寄附金受領証明書(または寄附金控除に関する証明書)の内容を入力します。マイナポータル連携を使う場合は、データが自動で入力されます。
- 還付金の受取方法を選び、申告書の内容を確認してから送信します。書面で出す場合は、印刷して税務署へ郵送するか、窓口に持参します。
この流れは、東京国税局が公開している作成例の画面順をもとにしています。作成コーナーの画面は年ごとに変わることがあるため、実際の入力では画面の案内に沿って進めます。
マイナンバーカードを持っていない場合は、書面で提出します。確定申告書は信書にあたるため、第一種郵便物または信書便物として送る必要があります。郵送の場合は通信日付印の日が提出日とみなされるので、申告期限に間に合うよう早めに送ります。一部の税務署は業務センターが書類を受け付けており、その場合は業務センター宛てに送ります(業務センターへの直接の持参はできません)。書面で出す場合は、マイナンバーの本人確認書類(マイナンバーカードの表面・裏面の写しなど)を、写しの添付または提示で用意します。令和7年1月からは、申告書の控えに収受日付印は押されません。
令和7年分の受付期間は令和8年2月16日(月)から3月16日(月)まで(還付申告書は2月13日以前でも提出できる)でした。2026年に寄付した分は令和8年分にあたり、国税庁の納期限の一覧では令和9年3月15日(月)です。令和8年分の受付の開始日は、確認した2026年10月18日時点では国税庁の案内が見つかっていません。
まとめ:
- 電子申告は、マイナンバーカード方式で行います。ID・パスワードの新規発行は停止されています
- マイナンバーカードがない場合は、書面で提出する方法があります
- 2026年寄付分の申告期限は、令和9年3月15日(月)です
医療費控除と一緒に申告する場合と、間違えた・遅れた場合の対処
医療費控除と一緒に申告する場合は、ワンストップ特例が無効になる点を先に確認します。申告したあとに間違いに気付いた場合の手続きと、還付や住民税を確認する先も、国税庁の資料で確かめます。
医療費控除と同時に申告するときの書き方
医療費控除とふるさと納税(寄附金控除)は、同じ確定申告書で申告でき、ふるさと納税は医療費控除とは別に、寄附金控除の欄へ書きます。
医療費控除のための確定申告をする場合、ワンストップ特例の申請は無効になるため、ワンストップ特例で申請した寄付も含めて、その年のふるさと納税の全額を寄附金控除に入れます。入れ忘れると寄附金控除が反映されません。
医療費控除で用意するもの
- 医療費控除の明細書(確定申告書に添付します)。医療保険者から届く医療費通知を添付すると、明細書の記載を簡略にできます。
- 医療費の領収書は、国税庁の案内で自宅での5年間の保管が求められています。確定申告期限から5年を経過する日までの間、明細書の確認のために領収書の提示や提出を求められる場合があります。
- 医療費の合計額から保険金などで補てんされる金額を引き、さらに原則10万円(総所得金額等が200万円未満の人は、その5%)を引いた額が控除額の基本で、上限は200万円です(国税庁のタックスアンサー)。
ふるさと納税の書き方で見落としやすい欄
寄附金控除は、申告書の第二表にある「寄附金控除に関する事項」の「寄附先の名称等」と「寄附金」の欄に、ふるさと納税先の名称と金額を書きます。さらに、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」の欄にも、ふるさと納税で寄附した金額を書きます。この欄が空欄だと、個人住民税の決定の際に控除されないことがあると、国税庁が注意しています。
国税庁の「令和7年分 確定申告の手引き」には、寄附金控除の設例があります。ふるさと納税で県と市に寄附した場合などを例に、寄附金の合計額と、第一表の金額に0.4をかけた額を比べて少ない方から2,000円を引く、という計算の順番が示されています。控除額そのものは、収入や他の控除で変わるため、自分の金額は作成コーナーの自動計算で確認します。
医療費控除の計算欄と寄附金控除の設例は、国税庁の「令和7年分 確定申告の手引き」の医療費控除と寄附金控除のページで確認できます。
まとめ:
- 医療費控除とふるさと納税は、同じ確定申告書で申告します
- ふるさと納税は、ワンストップ特例で申請した分も含めて、第二表の2か所の欄に書きます
- 自分の控除額は、作成コーナーの自動計算で確認します
ワンストップ特例を出した人が医療費控除を受ける場合
ワンストップ特例の申請書を出した人が、医療費控除などのために確定申告をすると、ワンストップ特例の申請は無効になります。その年のふるさと納税は、確定申告で寄附金控除として申告します。
Q. 確定申告をすると、ワンストップ特例はどうなりますか。
A. 国税庁は、「医療費控除の適用を受けるために確定申告をする場合など」は、ワンストップ特例の申請を行っていても無効になると説明しています。総務省のリーフレットでは、住民税の申告をした場合も同じ扱いです。この場合は、その年のふるさと納税の全額を寄附金控除の計算に含めて申告します。
Q. ふるさと納税を入れずに確定申告をしてしまったらどうなりますか。
A. 寄附金控除を適用せずに確定申告をした場合でも、更正の請求で寄附金控除を受けられる場合があります。ただし、寄附金控除を加えても最終的な所得税等の額が変わらないときは更正の請求ができず、その場合は、お住まいの市区町村に相談するよう国税庁が案内しています。手続きは次の見出しで確かめます。
Q. ワンストップ特例を出した自治体に、取り下げの連絡は必要ですか。
A. 国税庁や総務省の資料に、申請した人から自治体へ連絡が必要とは書かれていません。総務省の通知では、申告で特例が無効になった場合に、申請書を受けていた市町村が、申告特例の求めがなかったものとされた旨の通知などの必要な措置を講ずるべきものとされています。気になるときは、寄付先の自治体に確認します。
確定申告をするかどうかで、手続きの流れが変わります。ワンストップ特例の条件や、確定申告に切り替えるかの判断は、次の記事で確かめられます。
申告期限を過ぎた・書き間違えた場合の更正の請求
ふるさと納税を入れずに確定申告をした場合は、原則として法定申告期限から5年以内であれば、更正の請求で寄附金控除を追加できます。ただし、控除を加えても最終的な税額に変わりがない場合は、更正の請求はできません。
国税庁は、納める税金が多すぎた場合や還付される税金が少なすぎた場合に、更正の請求という手続きがあると案内しています。所得控除を追加しても、最終的な税額が変わらない場合は請求できません。東京国税局は、ワンストップ特例の申請書を出した年末調整済みの会社員が、医療費控除のために確定申告をして、ふるさと納税を含めなかった場合を例に、更正の請求書の作成例を公開しています。
| 状況 | 手続き | 国税庁の説明 |
|---|---|---|
| 納め過ぎた税金がある・還付が少なすぎた(ふるさと納税を入れ忘れたなど) | 更正の請求 | 原則として法定申告期限から5年以内。最終的な税額に異動がない場合はできない |
| 納める税金が少なすぎた・還付が多すぎた | 修正申告 | 調査の事前通知の前に自主的に提出すれば、過少申告加算税はかからない。延滞税は別にかかる。誤りに気付いたら早めに提出する |
| 期限内に確定申告を忘れた(納める税金が出る場合) | 期限後申告 | 納める税金のほかに、無申告加算税が課される場合がある(調査の事前通知の前に自主的に申告した場合は5パーセント) |
| 医療費控除や寄附金控除などで税金が戻る場合 | 還付申告 | 確定申告期間とは関係なく、翌年1月1日から5年間提出できる |
更正の請求書は、確定申告書等作成コーナーの「更正の請求書・修正申告書作成コーナー」で作れます。東京国税局の作成例では、最初に「提出した申告書に誤りがあった場合」を選び、ふるさと納税を含めずに申告した年分を選んで、前に出した申告書の控えの金額を入力する流れです。理由の欄には、ふるさと納税の記載漏れで寄附金控除額が少なくなっていた旨を書き、添付書類には寄附金受領証明書などを書きます。更正の請求書の提出には、寄附金受領証明書等の添付が必要です。
作成したデータは、e-Taxで送信するか、印刷して税務署へ郵送などで提出できます。
個別の税額や、加算税がかかるかどうかは、申告の内容によって変わります。迷うときは、管轄の税務署や税理士に確認します。加算税の扱いは、国税庁のタックスアンサー(令和8年4月1日現在法令等)に基づいています。
まとめ:
- ふるさと納税を入れ忘れた場合は、更正の請求で追加できる場合があります(原則5年以内)
- 最終的な税額が変わらない場合は、更正の請求はできず、市区町村への相談になります
- 税金が戻る場合の還付申告は、翌年1月1日から5年間提出できます
還付と住民税の控除はいつ・どこで確認するか
所得税の還付は、e-Taxで出した還付申告なら3週間程度が目安で、住民税の控除は翌年度の住民税から反映されます。
| 確認すること | 目安・時期 | 確認先 |
|---|---|---|
| 所得税の還付金の入金 | e-Taxで提出した還付申告は3週間程度で処理されます。2月・3月の申告期間中は、支払手続におおむね1か月から1か月半程度かかります(国税庁) | e-Taxのマイページの「還付金処理状況」。利用者識別番号があれば、書面で出した分も確認できる場合があります |
| 住民税の控除 | 確定申告をした場合、住民税分は翌年度の住民税から控除されます(総務省)。給与から天引きされる会社員は、6月から翌年5月まで12回に分けて天引きされます(東京都・埼玉県) | 市区町村から会社経由で届く住民税の決定通知書 |
e-Taxの還付の目安は、訂正申告など同じ人が複数回申告している場合や、書類に不備がある場合、書面での別送書類がある場合には当てはまりません。書面で出した場合や申告期間中は、もう少し時間がかかります(国税庁のQ&A【税金の還付】)。
住民税側の控除は、ワンストップ特例の場合も確定申告の場合も、翌年度の住民税に反映されます。ワンストップ特例の場合は、国税庁が「翌年の6月以降に納付する住民税の減税」と説明しています。神戸市のFAQ(2025年4月公開)は、翌年度の住民税が減額され、6月頃に送られてくる税額決定通知書に寄附金の税額控除が記載されると案内しています。会社員の住民税決定通知書は、市区町村から事業主へ5月31日までに送られると東京都が案内しています。反映される月や通知の時期は自治体によって異なる可能性があるため、お住まいの市区町村の案内で確認します。
決定通知書の見方は、別の記事で確かめる予定です。確定申告書の第二表の「住民税に関する事項」の欄が空欄だと、住民税で控除されないことがあるため、提出前にその欄を確認しておくと安心です。
まとめ:
- 所得税の還付は、e-Taxなら3週間程度が目安です。処理状況はe-Taxのマイページで確認できます
- 住民税は翌年度の住民税から控除されます。会社員は6月から翌年5月の天引きに反映されます
- 「住民税に関する事項」の欄は、提出前に確認します
この記事の結論・確認ポイント
- 確定申告が必要かどうかは、寄付先が5自治体以内か、医療費控除など別の理由で申告するかで分かれます。医療費控除のために申告する人は、ワンストップ特例を出していても、その年のふるさと納税をすべて寄附金控除に含めます
- ふるさと納税を入れずに申告した場合は、原則として法定申告期限から5年以内であれば、更正の請求で追加できる場合があります。ただし、追加しても最終的な税額が変わらないときは請求できません
- 申告書を作る前に、寄附金の受領証または寄附金控除に関する証明書、源泉徴収票、本人名義の口座がそろっているかと、第二表の「住民税に関する事項」の欄に寄附金を書いたかを確認する
- 2026年に寄付した分の申告期限は令和9年3月15日(月)で、令和8年分の受付の開始日は、確認した2026年10月18日時点では国税庁の案内が見つからないため、公開後も国税庁の発表を確認する。マイナンバーカードがない場合は、ID・パスワードの新規発行が停止されているため、書面で出す手順を選ぶ
- 自分が申告の対象かどうかと、使う提出方法を先に決めておくと、書類のそろえ方や出す日を判断しやすくなります