2026年10月に変わったのは、自治体がふるさと納税の対象に指定されるための基準です。2026年中の寄附の控除の計算と、返礼品の調達費用を寄附1件ごとに3割以下とする基準は変わりません。一方、2027年(令和9年)1月からは、住民税の特例控除額に合計193万円の上限が加わります。
ニュースやポータルの案内で「改悪」と言われる変更が重なり、47.5%、52.5%、6割ルール、193万円と数字も並んで、自分に関係があるのか分かりにくくなっています。総務省の通知・告示・法律の附則(2026年10月22日時点)で、変わる点と変わらない点、返礼品の変更を見るときの考え方、2027年からの上限の範囲、10月以降に寄付する前の確認点を確かめました。個別の税額や返礼品の状況は、お住まいの自治体や寄付先のポータルでご確認ください。
- ✅ 2026年10月に変わった自治体の基準(寄附金活用可能額52.5%以上・地場産品基準)と、変わらない控除の計算・返礼品3割以下の基準を、総務省の項目名で見分けられる
- ✅ 返礼品の終了や寄付額・内容量の変更について、総務省が書いていることと、ポータルが「可能性」として案内していることの違いが分かる
- ✅ 「改悪」と言われる変更が、2025年10月・2026年10月・2027年1月・2027年10月以降のどの時期に当たるかを、時期の表で確認できる
- ✅ 特例控除額の193万円の上限が、条文の数字で見るとどの範囲に関わるかと、10月以降に寄付する前に返礼品ページで見る点が分かる
ふるさと納税は10月から何が変わる?総務省の資料で見る変更点
2026年10月に変わったのは、自治体がふるさと納税の対象に指定されるための基準です。総務省の通知・告示・法律の附則から、変わる点と変わらない点、返礼品への影響の見方を順に確かめます。
自治体の募集費用の基準|寄附金活用可能額は52.5%以上
2026年10月1日から、自治体は寄附金活用可能額が、受け取る寄附金の合計の52.5%以上であることを、ふるさと納税の対象に指定される条件として求められます。
寄附金活用可能額は、期間(毎年10月1日から翌年9月30日まで)に受け取る寄附金の合計から、募集費用を引いた額です。寄付する人の控除や手続きの基準ではなく、寄附1件ごとではなく期間の合計で見る、自治体の基準です。
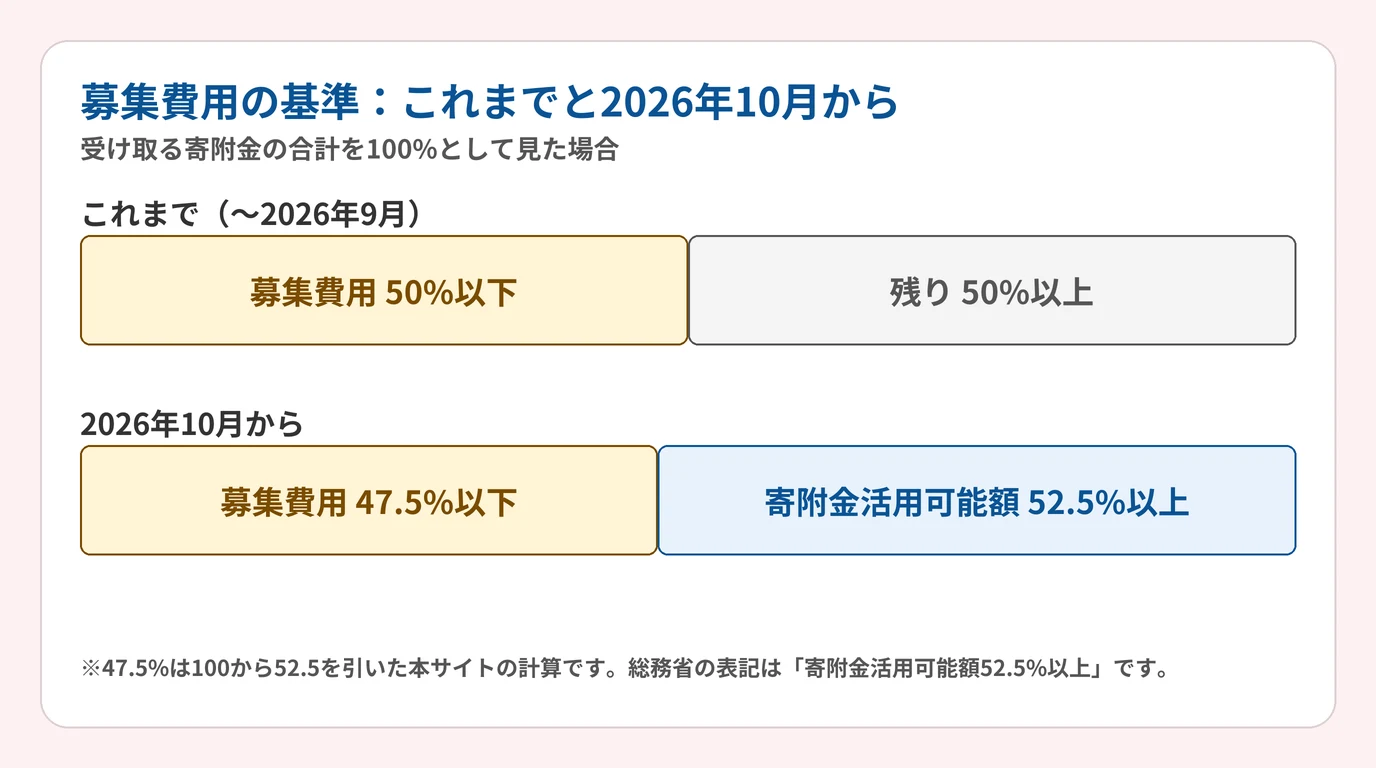
募集費用に直すと、50%以下から47.5%以下になります(100から52.5を引いた本サイトの計算)。募集費用には、返礼品の調達・送付費のほか、ポータルサイトへの支払いや職員の人件費なども含まれます。総務省の現況調査(2026年7月31日公表)によると、2025年度の募集費用は全国の合計で受入額の47.9%でした。基準は自治体ごとに指定対象期間の合計で見るため、個別の自治体の状況は異なります。

47.5%、52.5%、6割ルール…数字がバラバラで混乱します
どれも同じ基準の別の呼び方です。「経費率」は募集費用の割合(47.5%)、「活用可能額」は残る側(52.5%)、「6割ルール」は最終的に60%になる水準の通称です。
返礼品の調達費用を寄附1件ごとに3割以下とする基準は別で、変わっていません。
募集費用の内訳と根拠の条文・通知を見る
総務省の通知が、募集費用に含まれると示しているもの:
- ポータルサイトの運営事業者に支払う費用/事務を委託する事業者に支払う費用
- ふるさと納税に関する職員の人件費
- 受領証の発行や、ワンストップ特例の申請書の受付にかかる費用
- 返礼品の調達・送付、広報、決済にかかる費用
根拠:
- 地方税法第37条の2第2項第2号イ:寄附金活用可能額が、指定対象期間に受領する寄附金の合計額の100分の60以上(本則)
- 令和8年法律第2号 附則第3条第5項:指定対象期間の初日が令和8年10月1日から令和9年9月30日までの場合は「100分の52.5」
- これまでの基準:募集費用の合計が寄附金の100分の50以下(平成31年総務省告示第179号の改正前)
- 全国の実績:総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(令和8年7月31日)。令和7年度の受入額1兆3,314億円、募集費用の合計6,382億円(47.9%)。令和6年度は46.4%(PDF)
- 総務省の通知:令和8年4月1日 総税市第34号(令和8年法律第2号の抜粋を添付)/令和8年6月26日 総税市第71号(4.寄附金活用基準)
地場産品基準の明確化|価値の過半の証明と公表
2026年10月1日以降に始まる指定対象期間から、区域内で製造・加工した返礼品が地場産品と認められるには、価値の過半が区域内の工程で生じていることの証明と、その公表が必要になります。
証明は返礼品の製造などを行う者が行い、自治体が寄附の募集を開始する日までに、自治体のウェブサイトで内容を公表します。価値の算出方法は、総務省が定める標準的な方法が原則です。
- 変わる付加価値基準:製造者の証明と、自治体のウェブサイトでの公表が必要
- 変わる広報目的基準(自治体のキャラクターグッズなど):独自性・前年の配布実績・今期の計画・提供数量の上限の4つすべてに該当する場合に限る
- 確認される調達費用が、合理的な理由なく一般向けの通常の価格より高い場合は、付加価値基準への適合に疑義が生じうる
寄付する人が確かめられるのは、自治体のウェブサイトに公表された内容です。個別の返礼品が基準に適合するかを判断するのは自治体で、総務省が確認します。個別の返礼品の適合は、ここでは扱いません。
広報目的基準の4つの要件と、根拠の告示・通知を見る
- 形状・名称などから、その自治体の独自の返礼品であることが明白
- 指定対象期間の初日の属する年の前年10月1日から翌年9月30日までに、自治体が広報の目的で自ら調達し、配布・販売した実績がある(返礼品としての提供を除く)
- 指定対象期間に、広報の目的で自ら調達し、配布・販売する計画を定めている
- 返礼品として提供する数量が、上の配布・販売の数量を超えない
根拠:
- 平成31年総務省告示第179号 第6条第3号(付加価値基準)・第5号(広報目的基準):告示の最終改正版(令和8年3月31日)
- 総務省の通知:令和8年6月26日 総税市第71号(6.地場産品基準)
控除の計算と返礼品3割以下の基準は変わらない
2026年中の寄附の控除の計算は、これまでと同じです。返礼品の調達費用を寄附1件ごとに3割以下とする基準も、変わりません。
| 項目 | 状況 |
|---|---|
| 控除の計算(2026年中の寄附) | 変わらない |
| 返礼品の調達費用は3割以下 | 変わらない |
| 自治体の募集費用の基準(52.5%以上) | 変わる |
| 地場産品基準(証明と公表) | 変わる |
| 特例控除額の上限(193万円) | 2027年から |
出典:総務省の「税金の控除について」(現行の計算のまま)、総務省の説明資料(案)(返礼品3割は「変更なし」)、令和8年9月25日 総税市第108号。上の2つの「変わる」は前の2つの章、「2027年から」は後の章で扱います。
ワンストップ特例や確定申告のやり方も変わりますか?
総務省の改正資料(法律の附則・通知・告示)に、手続きの変更は確認できませんでした。手続きの条件と期限は、ワンストップ特例の記事にまとめています。
返礼品の終了や寄付額の変更が起きうる理由と見分け方
返礼品の終了や、寄付額・内容量の変更は、自治体や返礼品によっては起きる可能性があります。総務省の通知や資料に「返礼品が減る」という記載はありません。
Qなぜ、寄付額や内容量が変わることがあるのですか
A. 総務省の通知は、返礼品の調達費用を寄附1件ごとに3割以下とする基準について、物価上昇が理由でも例外にならず、数量の調整や必要寄附金額の変更で対応する必要があると示しています。基準に適合しない疑義が出た返礼品は、ポータルへの掲載の取りやめや送付の停止が求められます。
Qどの返礼品が対象ですか
A. 個別に確認総務省に対象の一覧はありません。楽天も「すべての返礼品の寄付金額が変更になりますか?」に「いいえ、自治体や返礼品により対応は異なります」と案内しています。
Qすでに寄付した返礼品や、買い物かごに入れていた返礼品はどうなりますか
A. 楽天は、過去の寄付に影響はなく、10月1日以降は変更後の金額で表示され、取り扱いが終了した返礼品は寄付できないと案内しています。
見分けるときは、返礼品ページの金額・内容量・受付状況を見ます。確認のしかたは、後の章で扱います。
総務省の通知と、報道の調査を見る
- 総務省の通知:令和8年9月25日 総税市第108号(4.返礼割合3割以下基準)。令和8年4月1日 総税市第34号(令和8年法律第2号の抜粋を添付)(基準に適合しない疑義が生じた場合の対応)
- 楽天ふるさと納税の案内:2026年10月からの制度改正に関するご案内
- 報道の調査(参考):KBC九州朝日放送は2026年9月29日の放送で、同局の調べでは9月30日で受付を終了する返礼品が2万点を超えること、47都道府県の県庁所在地への調査で半数以上の自治体が寄付額の引き上げなどを検討していることを伝えました。調査の方法・範囲は確認していません。
ふるさと納税の10月以降の改正予定|2027年の変更と寄付前の確認点
「改悪」と言われる変更は、2025年から2029年まで時期が分かれています。2027年1月からは寄付する人の一部に関わる上限が加わるため、時期の表、上限の範囲、10月以降に寄付する前の確認点の順に見ていきます。
「改悪」と言われる変更を時期別に整理|2025〜2029年
「改悪」と言われる変更は、2025年10月・2026年10月・2027年1月の3つの時期に分かれ、2027年10月以降も段階的に続きます。
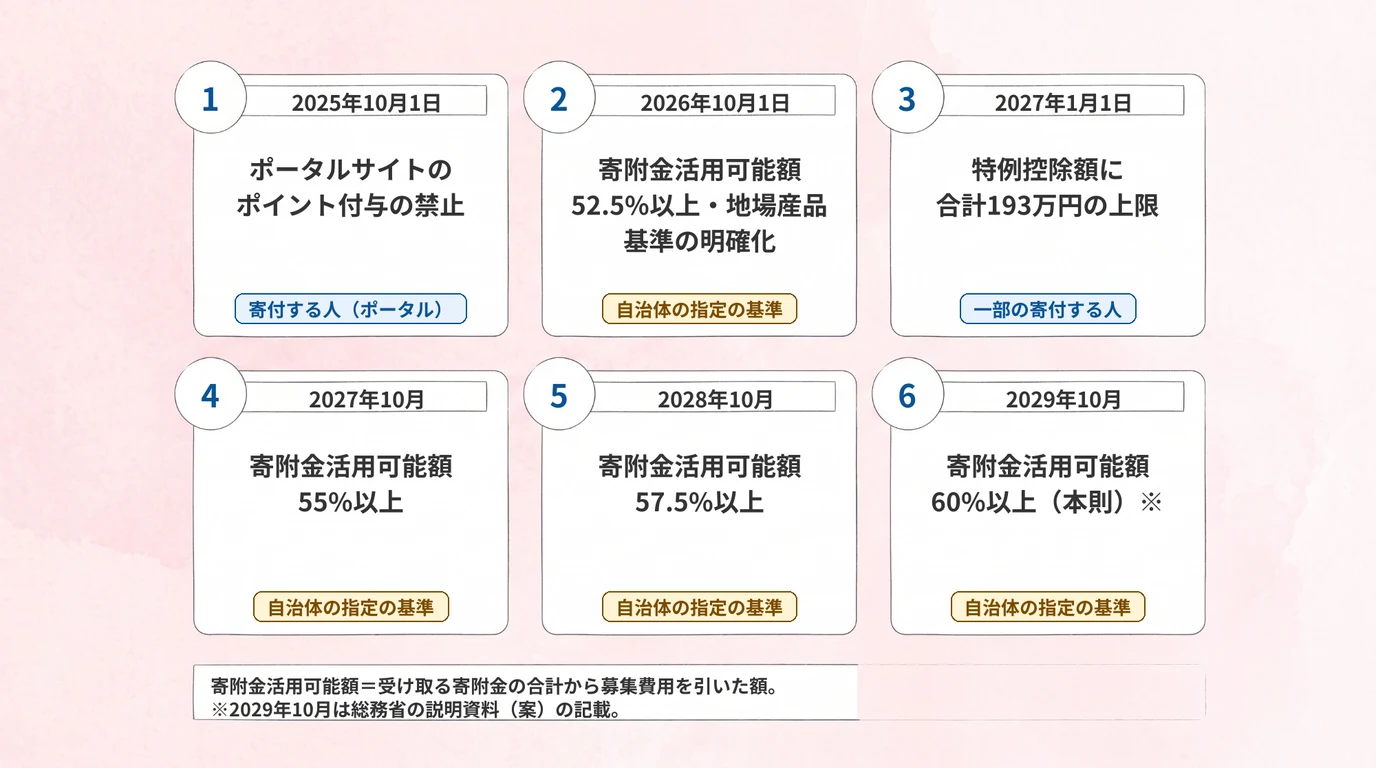
寄付する人に直接関わるのは、2025年10月のポイント付与の禁止と、2027年1月の特例控除額の上限です。2026年10月と2027年10月以降は、自治体が指定を受けるための基準で、返礼品への影響は自治体ごとに異なります。
ポイント付与の禁止は、ポイント廃止後のふるさと納税サイトの選び方の記事で詳しく扱っています。
年表を文字で見る
| 時期 | 内容 | 関係する対象 |
|---|---|---|
| 2025年10月1日 | ポータルサイトのポイント付与の禁止 | 寄付する人(ポータル) |
| 2026年10月1日 | 寄附金活用可能額52.5%以上・地場産品基準の明確化 | 自治体の指定の基準 |
| 2027年1月1日 | 特例控除額に合計193万円の上限(令和10年度の住民税から適用) | 一部の寄付する人 |
| 2027年10月 | 寄附金活用可能額55%以上 | 自治体の指定の基準 |
| 2028年10月 | 寄附金活用可能額57.5%以上 | 自治体の指定の基準 |
| 2029年10月 | 寄附金活用可能額60%以上(本則)。附則の表は令和11年9月30日まで。総務省の説明資料(案)に「R11:60%」の記載。 | 自治体の指定の基準 |
出典:令和8年4月1日 総税市第34号(令和8年法律第2号の抜粋を添付)/総務省の説明資料(案)(令和8年3月24日)PDF。ポイント付与の禁止は、ポイント廃止後のサイトの記事に出典をまとめています。
2027年1月から特例控除額に193万円の上限|対象の範囲
住民税の特例控除額に、合計193万円の上限が加わります。施行は令和9年(2027年)1月1日で、令和10年度の住民税から適用されるため、2027年中の寄附から関係します。2026年中の寄附には適用されません。
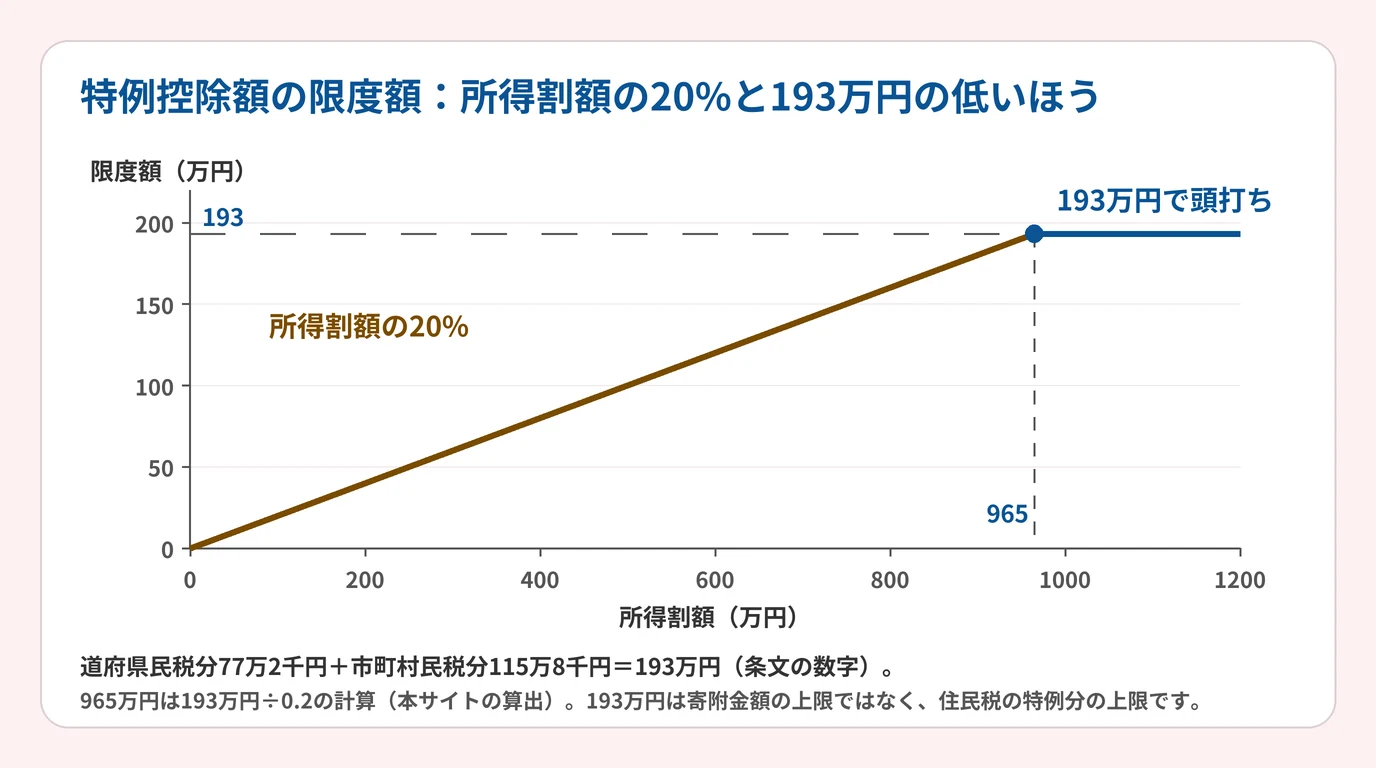
特例控除額の限度額は、次のうち低いほうです(条文の数字)。
- 所得割額の20%
- 道府県民税分77万2千円+市町村民税分115万8千円=193万円(指定都市の場合も合計は193万円)
所得割額の20%が193万円を超えるのは、所得割額が965万円を超える場合です(193万円÷0.2。本サイトの計算)。193万円は寄附金額の上限でも、控除全体の上限でもなく、住民税の特例分の上限です。
自分は193万円の上限に関係しますか?
条文の上では、所得割額が965万円を超えるかどうかが目安です。住宅ローン控除や医療費控除などで金額は変わるため、個別の判断は自治体やポータルのシミュレーターで確かめてください。
根拠の条文と、総務省の説明資料(案)を見る
- 令和8年法律第2号(地方税法の改正):道府県民税分は所得割額の20%と77万2千円(指定都市は38万6千円)のいずれか低い金額、市町村民税分は所得割額の20%と115万8千円(指定都市は154万4千円)のいずれか低い金額
- 適用:令和9年1月1日施行。令和10年度以後の年度分の個人住民税に適用し、令和9年度分までは従前の例による
- 総務省の説明資料(案・令和8年3月24日):「193万円(給与収入1億円相当)を上限として新たに設定」「令和9年寄附分から適用」「特例控除額の上限を超えた場合であっても、基本分の控除の適用あり」(PDF)
- 令和8年4月1日 総税市第34号(令和8年法律第2号の抜粋を添付)
10月以降に寄付する前の確認点|金額・内容量・受付状況
楽天ふるさと納税は、過去の寄付の返礼品送付や控除に影響はなく、10月1日以降の寄付は変更後の内容で表示されると案内しています。
10月以降に寄付する前は、返礼品ページで次の点を見ます。
- 金額以前の金額と比べるときは、どの日の金額かを確かめる
- 内容量重さ・個数・定期便の回数が、以前と変わっていないかを見る
- 受付状況取り扱いが終了した返礼品は、寄付できない
- お知らせポータルの制度改正のお知らせで、自分が見ている返礼品に関わる案内がないかを見る
10月以降に新しく提供を始める返礼品は、原則として総務省の追加確認を受けます(第1期の確認期間は10月23日から12月24日まで)。
年内の寄付の期限と、支払い方法ごとの締切は、寄付の期限の記事で確認できます。
割安をうたう表示への総務省の通知|2026年8月
総務省は2026年8月20日の通知で、「割安」と思わせる表現や、将来の必要寄附金額の引上げを予告した募集を、募集適正基準に違反するおそれが高いとしました。
「コスパ」「特別寄附額」「特別規格」「家計応援」「物価高応援」など、必要寄附金額が割安であると寄附者に認識させる表現を用いた事例が散見されている(通知より要旨)
出典:総務省「ふるさと納税制度における募集適正基準の遵守の徹底について」(令和8年8月20日 総税市第96号)
該当するかは、単に特定の文言があるかではなく、募集に使われている表現全体で判断されます。外部の事業者がポータルサイトで行った表現でも、指定取消しの対象になるのは自治体です。
個別のポータルや自治体の表示が違反かどうかは、ここでは判断しません。寄付を決めるときは、表示の言葉ではなく、返礼品ページの金額・内容量・受付状況で確かめます。
改正を踏まえて次に確認すること|期限・ポータル・上限額
改正の内容を確かめたあとは、期限、ポータルの選び方、上限額の目安、申請の手続きの順に見ていくと進めやすくなります。
この記事で確認した公式の資料(確認日:2026年10月23日)
- 総務省「ふるさと納税トピックス一覧」
- 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日 総税市第34号。令和8年法律第2号の抜粋を添付)
- 総務省「ふるさと納税に係る指定制度の運用について」(令和8年6月26日 総税市第71号)
- 総務省「ふるさと納税制度における募集適正基準の遵守の徹底について」(令和8年8月20日 総税市第96号)
- 総務省「ふるさと納税制度の適正な運用について」(令和8年9月25日 総税市第108号)
- 総務省告示第179号(指定基準告示・令和8年3月31日最終改正)
- 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(令和8年7月31日)
- 総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日・「案」と表示された説明資料)
- 総務省「税金の控除について」
- 楽天ふるさと納税「2026年10月からの制度改正に関するご案内」
この記事の結論・確認ポイント
- 2026年10月に変わったのは、自治体が指定を受けるための基準(寄附金活用可能額52.5%以上・地場産品基準の明確化)で、2026年中の寄附の控除の計算と、返礼品の調達費用を寄附1件ごとに3割以下とする基準は変わりません
- 特例控除額に合計193万円の上限が加わるのは2027年1月からで、所得割額が965万円を超える場合に関わる条文の範囲です。2026年中の寄附には適用されません
- 10月以降に寄付する前に、返礼品ページで金額・内容量・受付状況を、寄付する日に確かめておく
- 自分が193万円の上限に関わるか、2027年以降の上限額の目安は、お住まいの自治体やポータルのシミュレーターで確かめる。制度は変わることがあるため、総務省のふるさと納税ポータルの更新も見ておく
- 変わる点と変わらない点を分けて見ておくと、自分の寄付に当てはめて判断しやすくなります