ふるさと納税の控除は、会社員なら5〜6月頃に勤務先から配られる住民税決定通知書、自営業の人なら6月に自宅へ届く納税通知書で確認します。ただし、控除額が載る欄は自治体によって違い、「摘要」欄、「税額控除等」の寄附金欄、「税額控除額」の合計の中など、載り方がばらばらです。
そのため、通知書を見ても「控除されたのか」「金額は合っているのか」が分からず、迷う人は少なくありません。確定申告をした人は住民税の分だけが通知書に載り、ワンストップ特例の人は全額が住民税に載るなど、手続きの種類で比べる相手も変わります。
届く時期、見る欄(横須賀市・八王子市・神戸市の公開資料で確認)、マイナポータルでの確認、金額が合わないときの原因の切り分け、問い合わせ先までを、総務省・国税庁・自治体・デジタル庁の資料(2026年10月19日確認)をもとにまとめました。控除額の具体的な計算や、自分の場合に控除されるべき額は、お住まいの市区町村にご確認ください。
- ✅ 会社員は5〜6月頃に勤務先から、自営業の人は6月に自宅へ届く通知書のどれを見ればよいかが分かる(令和8年度の例)
- ✅ 横須賀市・八王子市・神戸市の例から、控除額が「摘要」欄・「税額控除等」の寄附金欄・「税額控除額」の合計のどこに載るかを見分けられる
- ✅ マイナポータルは「おかね」の「税・所得」で住民税の項目別に見られるが、登録は7月頃で、寄附金額は確認できないという範囲が分かる
- ✅ ワンストップ特例の人と確定申告をした人で、通知書の控除額と比べる相手が違う点を確かめられる
- ✅ 控除されていないときの原因を確認する順に切り分け、問い合わせ先と、用意するものが分かる
ふるさと納税の控除確認|住民税決定通知書のどこを見るか
ふるさと納税の控除は、翌年度の住民税の通知書で確認できます。通知書がいつ、どの形で届くか、控除額が載る欄が自治体でどう違うかを、自治体の公開資料とマイナポータルの案内で確かめます。
決定通知書が届く時期|会社員は5〜6月頃に会社経由
住民税決定通知書は、会社員なら5月中旬から6月頃に勤務先を通じて、自営業の人は6月に自宅へ届くのが一般的です(神戸市・東京都の案内にもとづく令和8年度の例)。
| 立場(徴収の方式) | 通知書の名前 | 届く時期の例 |
|---|---|---|
| 会社員(特別徴収) | 「特別徴収税額の決定(変更)通知書」。様式名は自治体で異なる | 市区町村から勤務先へ。神戸市は5月中旬頃、東京都は区市町村が事業主へ5月31日までに送付。徴収は6月から翌年5月までの給与から |
| 自営業・64歳以下の年金の人など(普通徴収) | 納税通知書(兼納付書) | 神戸市は毎年6月に送付。第1期の納期は6月末日 |
| 年金から天引きされる人(公的年金の特別徴収) | 年金振込通知書(住民税額は予定額) | 神戸市の案内では、日本年金機構から毎年6月に送付。記載の住民税額は変わる可能性がある |
会社員の場合、通知書を受け取るのは勤務先から配られたときです。配り方は会社によって違うため、5月から6月に届いていない場合は、会社の給与担当に聞きます。また、通知書に記載された月割額が、6月分の給与から天引きされる住民税の額になります。
届く時期や様式は自治体によって違います。ここでの時期は令和8年度の例で、お住まいの市区町村の案内で確認します。ふるさと納税の控除が反映されたかを確かめる最初の機会は、この通知書です。控除の仕組みそのものは、別の記事で確かめられます。
まとめ:
- 会社員は5〜6月頃に、勤務先を通じて通知書が届きます(令和8年度の例)
- 自営業の人は6月に、自宅へ納税通知書が届きます
- 様式や時期は自治体で違うため、お住まいの市区町村の案内で確認します
見る欄は自治体で違う|摘要欄と税額控除等の寄附金欄
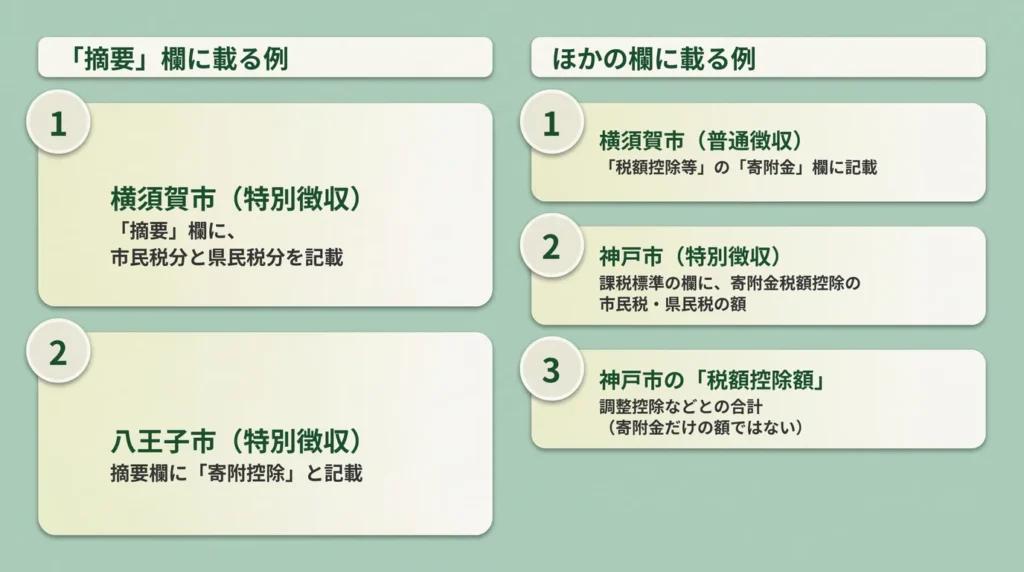
ふるさと納税の控除額が載る欄は、自治体によって違い、「摘要」欄に載る自治体、「税額控除等」の寄附金欄に載る自治体、「税額控除額」の合計の中に入る自治体があります。
自治体が公開している案内で、次の3つが確認できました。
| 自治体 | 通知書 | 寄附金(ふるさと納税)の控除額が載る場所 |
|---|---|---|
| 横須賀市 | 特別徴収の決定通知書(会社から配られる緑色の圧着書類) | 「摘要」欄に、市民税分と県民税分をそれぞれ記載 |
| 横須賀市 | 普通徴収の納税通知書(兼税額決定通知書) | 7ページ右側の「税額控除等」の「寄附金」欄に、市民税分と県民税分をそれぞれ記載 |
| 八王子市 | 特別徴収の決定・変更通知書 | 摘要欄に「寄附控除」と記載 |
| 神戸市 | 特別徴収税額の通知書(令和8年5月15日付の見方) | 課税標準の欄に、寄附金税額控除がある場合の市民税・県民税の税額控除額を表示。「税額控除額⑤」は、定額減税・調整控除・寄附金税額控除・配当控除・住宅借入金等特別税額控除などの合計額 |
神戸市の見方では、「税額控除額」の欄は寄附金だけの金額ではなく、調整控除や住宅借入金等特別税額控除などを含む合計になっています。この欄の金額が「寄付額−2,000円」と合わなくても、すぐに控除されていないとは限りません。寄附金の分だけが分かる欄を探して比べます。
ここで確認できたのは3つの自治体です。ほかの自治体の通知書は、欄の名前や位置が違う可能性があります。通知書に同封の説明や、自治体のホームページの「通知書の見方」で確認します。
欄が見つからないときの探し方
- 通知書の「摘要」欄に、「寄附」「寄附控除」「寄附金税額控除」などの文字があるかを見る
- 「税額控除」「税額控除額」の欄の近くに、寄附金の内訳が別の欄で出ていないかを見る
- 自治体の「通知書の見方」のページ(PDF)を探す。神戸市のように、通知書の種類ごとに見方を公開している自治体もある
会社員と自営業で違う通知書|特別徴収と普通徴収
会社員は勤務先経由で届く特別徴収の通知書、自営業の人は自宅に届く納税通知書、年金を受給している人は年金振込通知書が確認の入口になります。
Q. 会社員は、通知書を自分で受け取れますか。
A. 神戸市の案内では、市がお勤め先とご本人に税額を知らせ、お勤め先が年12回(通常6月から翌年5月)に分けて給与から差し引きます。実際に手元に届く形は会社の配り方によります。
Q. 自営業の人の通知書は、いつ届きますか。
A. 神戸市では、毎年6月に送る納税通知書兼納付書で1年分の住民税を納めます。第1期の納期は6月末日です。自治体によって時期が違う可能性があります。
Q. 年金を受給している人は、どの通知書を見ますか。
A. 神戸市の案内では、日本年金機構から毎年6月に「年金振込通知書」が送付されます。記載の個人住民税額は予定額で、金額が変わる可能性があります。年金所得にかかる通知書の見方は、神戸市が別に公開しています。
Q. 通知書をなくしたときは、どうすればよいですか。
A. 神戸市の案内では、納税通知書を紛失した場合、所得・課税(非課税)証明書でも住民税の情報を確認できます。ただし、証明書の発行には手数料がかかります。
いずれの通知書でも、ふるさと納税の控除額が載る欄は自治体によって違うため、前の見出しで確かめた欄を探します。
マイナポータルの「おかね」→「税・所得」で確認する
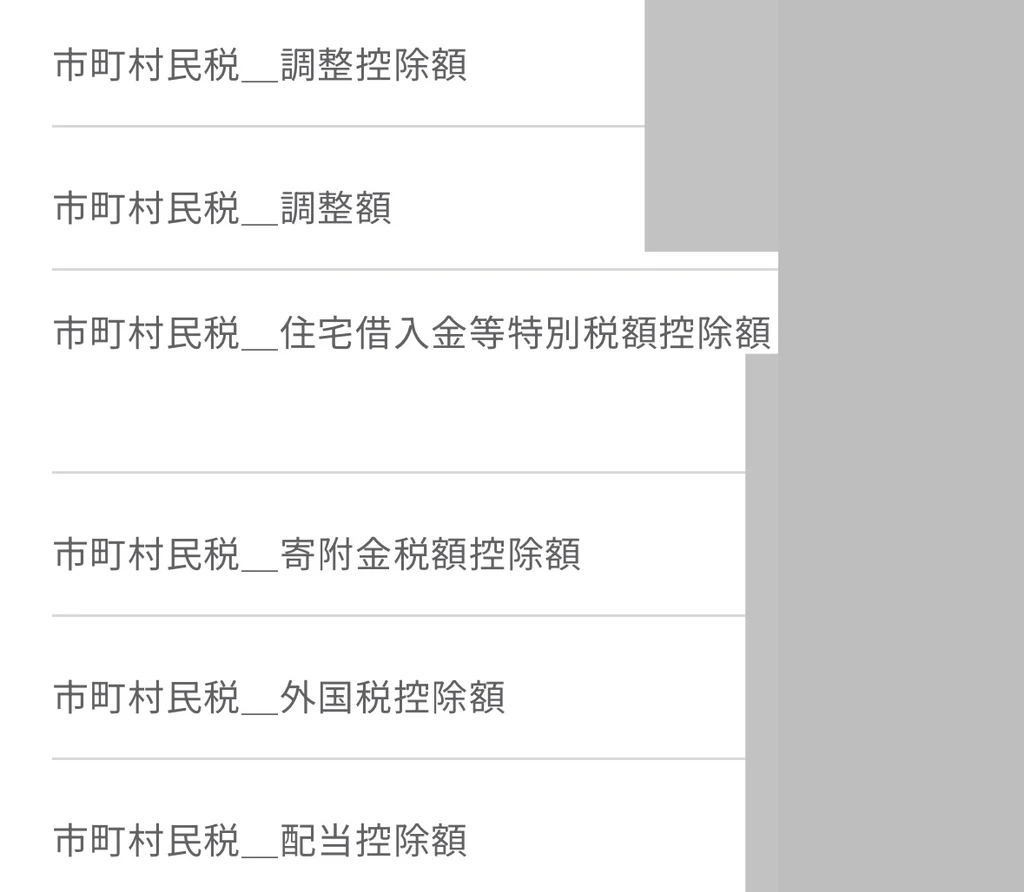
マイナポータルの「おかね」の中の「税・所得」で、住民税の項目別の金額を確認できます。ただし、情報の登録は翌年7月頃が目安で、通知書より遅く、ふるさと納税の寄附金額そのものは確認できません。
確認できること・できないこと
- 寄附金額は確認できません。マイナポータルのよくある質問では、ふるさと納税の寄附金額はマイナポータル上で確認できないと説明しています。寄附の金額は、寄附金受領証明書や、利用したサイトの明細で確認します
- 住民税の項目別の金額は確認できます。運営者のマイナポータルの画面では、「税・所得」の中に「市町村民税_寄附金税額控除額」の項目がありました(ほかに、調整控除額、住宅借入金等特別税額控除額、外国税控除額、配当控除額などが項目別に並んでいます)。通知書の「税額控除額」の合計では分からない、寄附金の分だけを確かめやすい表示です
- 登録は7月頃が目安です。マイナポータルのよくある質問では、「おかね」の「税」で表示される税・所得の情報は、例年1月から12月までの情報が翌年度の情報として算出され、情報の登録は翌年7月頃を目安に行われると説明しています。5〜6月に届く通知書のほうが早く確認できます
確認の手順
- マイナンバーカードと、カードを読み取れるスマートフォンでマイナポータルにログインする(パソコンの場合はICカードリーダライタが必要)
- ホームの中ほどにある「おかね」を開き、「税・所得」を選ぶ
- 確認したい年度を選ぶ(令和6年度なら、令和5年1月〜12月の情報をもとにした内容)
- 「市町村民税_寄附金税額控除額」の項目を見て、通知書や寄付額から計算した額と比べる
確定申告や所得の更正をしたあとは、情報が反映されるまで時間がかかることがあります(東京都北区の案内)。表示の項目名や並びは、マイナポータルの更新で変わる可能性があります。
給与明細では、6月分の給与から、新しい年度の住民税の月割額が天引きされます(東京都・埼玉県の案内)。ふるさと納税の控除額そのものが給与明細に載るかについては、公式の資料で確認できなかったため、通知書で確認します。
ふるさと納税の控除確認で金額が合わないときの切り分け
通知書の金額が「寄附額−2,000円」と合わないときは、手続きの種類によって比べる相手が違います。控除されていない原因を確認する順と、控除の限度、問い合わせ先までを、総務省・国税庁と自治体の資料で確かめます。
照合のしかた|ワンストップは全額、申告は住民税分だけ
通知書の控除額と比べる相手は、ワンストップ特例の人と確定申告をした人で違い、ワンストップ特例の人は控除額の全額が住民税から、確定申告をした人は所得税の還付と住民税の減額に分かれます。
| 手続き | 総務省の説明 | 通知書の控除額と比べる相手 |
|---|---|---|
| ワンストップ特例 | 所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除される | (寄附額−2,000円)に近い額(上限内の場合) |
| 確定申告 | 所得税分はその年の所得税から控除(還付)され、住民税分は翌年度の住民税から控除される | (寄附額−2,000円)から、所得税の控除分を引いた額に近い額(上限内の場合) |
確定申告をした人の通知書には、住民税の分だけが載ります。横須賀市も、確定申告した人のふるさと納税に対する控除の一部は所得税から控除されていると説明しています。通知書の控除額が「寄附額−2,000円」より小さくても、残りが所得税の還付になっていれば、合っている可能性があります。
総務省の計算式では、住民税の基本分は(寄附額−2,000円)×10%、特例分は(寄附額−2,000円)×(100%−10%−所得税の税率)です。所得税の税率は人によって違うため、ここでは個別の金額は示しません。自分の場合の具体的な計算は、お住まいの市区町村に問い合わせるよう、総務省が案内しています。
通知書の「税額控除額」の欄が合計になっている自治体では、その欄の金額ではなく、寄附金の分だけが分かる欄(摘要欄など)で比べます。
控除されていない原因を、確認する順に切り分ける
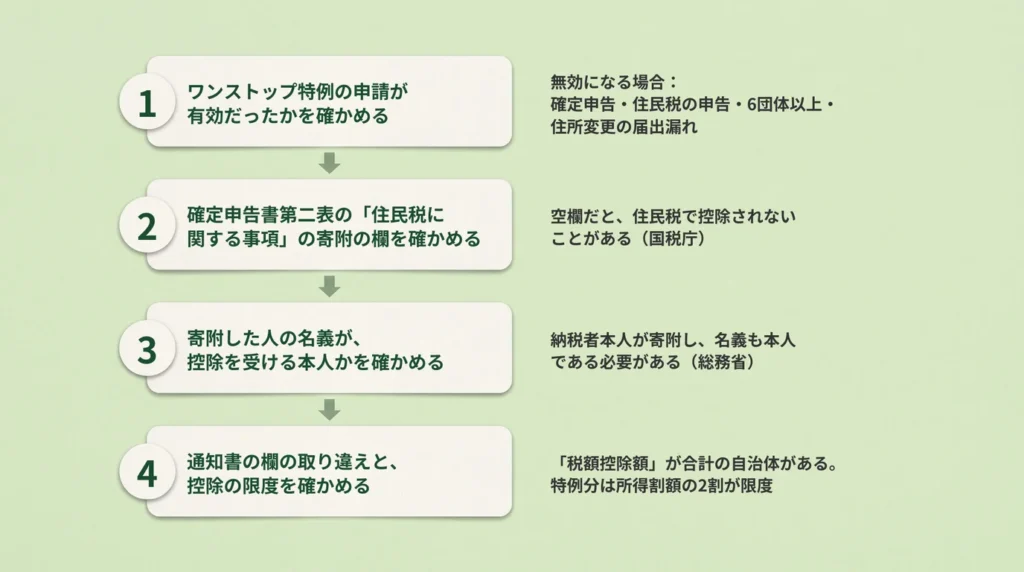
控除されていないと感じたときは、手続きの種類、申告書の欄、名義、通知書の欄の取り違えの順に確認すると、原因を絞り込みやすくなります。
- ワンストップ特例の申請が有効だったか:次の場合は、申請していても適用されません(総務省)。①医療費控除の申告などで確定申告をした、または住民税の申告をした、②6団体以上にワンストップ特例を申請した(5を超えた部分に限らず全て無効)、③寄附した翌年の1月1日の住所地が申請書の市町村でなくなったのに、変更の届出をしていない(翌年1月10日までに届け出れば適用される)
- 確定申告書の「住民税に関する事項」の欄に書いたか:確定申告書第二表の「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄に記載がないと、個人住民税の決定の際に控除されないことがあります(国税庁)
- 寄附した人の名義が本人か:寄附金控除を受けるには、納税者本人が寄附し、寄附の名義も本人である必要があります(総務省のよくある質問)
- 通知書の欄を取り違えていないか:「税額控除額」が合計の自治体では、寄附金の分だけの欄で見る必要があります(前の見出し)
- 控除の限度に達していないか:特例分に限度があり、全額が控除されない場合があります(次の見出し)
ワンストップ特例が無効になった場合、申請書を受けていた市町村は、特例の求めがなかったものとされた旨の通知などの必要な措置を講ずるべきものとされています(総務省の通知)。その場合は、確定申告で寄附金控除を受ける必要があります。ワンストップ特例の条件と、控除漏れの手続き(更正の請求)は、次の記事で確かめられます。
金額が少ない理由|特例分は所得割額の2割が限度
寄附額が上限の範囲内でも、特例分に限度があるため、控除額が「寄附額−2,000円」より少なくなる場合があります。特例分は、住民税所得割額の2割が限度です。
総務省の説明では、住民税の控除は「基本分」と「特例分」で決まります。特例分は、住民税所得割額の2割を超えない場合は(寄附額−2,000円)×(100%−10%−所得税の税率)で決まり、2割を超える場合は住民税所得割額×20%になります。
- 特例分が所得割額の2割を超えると、所得税・基本分・特例分の3つの控除を合計しても、(寄附額−2,000円)の全額は控除されません
- この場合、実質の自己負担額は2,000円を超えます(総務省)
- 控除の対象となる寄附額には上限があります。所得税は総所得金額等の40%、住民税の基本分は30%が上限とされています(総務省)
控除されるのは(寄附額−2,000円)をもとにした額で、住民税の全額がなくなる仕組みではありません。「住民税が0円にならない」という場合も、この計算式に当てはめて考えます。自分の上限額の目安は、控除上限額のシミュレーターで確かめられます。具体的な計算は、お住まいの市区町村に問い合わせます。
自治体に問い合わせる前に用意するものと送り先
住民税の控除は市区町村の住民税の窓口、所得税の控除や更正の請求は所轄の税務署が送り先で、問い合わせの前に通知書、寄附金受領証明書、申請書や申告書の控えを用意しておくと話が早く進みます。
問い合わせの前に用意しておくもの
- 住民税決定通知書、または納税通知書(通知番号が書かれているもの。横須賀市は問い合わせの際に通知番号の入力を求めている)
- 寄附金受領証明書、または「寄附金控除に関する証明書」(寄附額の確認用)
- ワンストップ特例の申請書の控え、または確定申告書の控え(第二表の「住民税に関する事項」の欄を含む)
送り先
| 確認したいこと | 送り先 | 補足 |
|---|---|---|
| 住民税の控除額・通知書の見方 | お住まいの市区町村の住民税の担当窓口 | 横須賀市は税務部市民税課、八王子市は財務部住民税課(特別徴収担当)。横須賀市は、個別の質問には、問い合わせ内容欄に納税通知書の通知番号(9桁)の入力を求めている |
| 確定申告の内容・所得税の還付 | 所轄の税務署 | ふるさと納税を含めずに確定申告をしていた場合は、更正の請求ができる。原則、法定申告期限から5年以内(国税庁) |
ワンストップ特例の申請をした人が、誤って寄附金控除を受けずに確定申告をした場合は、更正の請求で寄附金控除を受けられます。ただし、控除を適用しても最終的な所得税等の額が変わらない場合は更正の請求ができず、国税庁はお住まいの市区町村に相談するよう案内しています。
更正の請求の手順は、確定申告の記事で確かめられます。
この記事の結論・確認ポイント
- 控除額が載る欄は自治体によって違い、「税額控除額」の欄が調整控除や住宅借入金等特別税額控除などを含む合計の場合もあるため、寄附金の分だけが分かる欄で比べます
- ワンストップ特例の人は全額が住民税から、確定申告をした人は所得税の還付と住民税の減額に分かれるため、通知書の控除額と比べる相手が違います
- 控除されていないと感じたら、ワンストップ特例が有効だったか、確定申告書の「住民税に関する事項」の欄、名義、通知書の欄の取り違えの順に確認する
- 問い合わせるときは、通知書(通知番号が分かるもの)、寄附金受領証明書、申請書や申告書の控えを用意し、住民税は市区町村、更正の請求は税務署へ送る
- 自分の通知書の種類と、手続きの種類を先に確かめておくと、控除額が合っているかを判断しやすくなります