「ふるさと納税は実質2,000円で返礼品がもらえる」と聞いても、寄付したお金がいつ、どうやって戻ってくるのか分からないままでは始めにくいものです。2,000円は寄付するたびにかかるのか、戻ってくるのは所得税なのか住民税なのか、という点も迷いやすいところです。
寄付から控除までの流れ、3つに分かれる控除の計算式、自己負担が2,000円で済む条件、住民税が減り始める時期、返礼品の3割の基準を、総務省・国税庁の資料と地方税法の条文、自治体の案内(2026年9月時点)で確かめた内容で載せています。後半では、最初の1年にやることを、上限額の目安から翌年の住民税の通知書の確認まで順に並べました。
仕組みを一度つかんでおくと、「実質2,000円」がどんな条件での話なのかが分かり、上限額の確かめ方やワンストップ特例の申請など、次に調べることも見えてきます。
- ✅ 寄付してから控除されるまでの順番と、確定申告なら所得税の還付と住民税の減額、ワンストップ特例なら住民税の減額だけになる違いが分かる
- ✅ 自己負担2,000円は寄付先がいくつでも1年で1回だけで、上限を超えた分は多くが自己負担になり、手続きをしなかった分は控除されない、という条件を確かめられる
- ✅ 2026年に寄付した分は、会社員なら2027年6月から住民税が少なくなる、と控除の時期を年単位でつかめる
- ✅ 返礼品の3割は自治体の仕入れ額の上限だという地方税法の基準から、実質の負担が小さいと言われる理由とその条件を見分けられる(2026年10月からの自治体の基準と、2027年1月からの特例控除額の上限への入り口つき)
- ✅ 上限額の目安、決済日で決まる年の区切り、ポータルサイトの選び方、届く書類、翌年の通知書の確認まで、最初の1年にやることを順に進められる
ふるさと納税の仕組み|寄付してから税金が控除されるまでの流れ
ふるさと納税は、自分で選んだ自治体に寄付すると、寄付額のうち2,000円を超える部分が所得税と住民税から原則として控除される制度です(一定の上限があります)。総務省は、生まれ故郷に限らず、お世話になった自治体や応援したい自治体など、どの自治体でも対象になると案内しています。控除は所得税と住民税の3つに分かれ、住民税の分は寄付した翌年度に納める住民税が少なくなる形で差し引かれます。返礼品にも、寄付額に対する仕入れ額の上限が法律で決められています。
寄付から控除までの流れ|申し込みから翌年の住民税まで
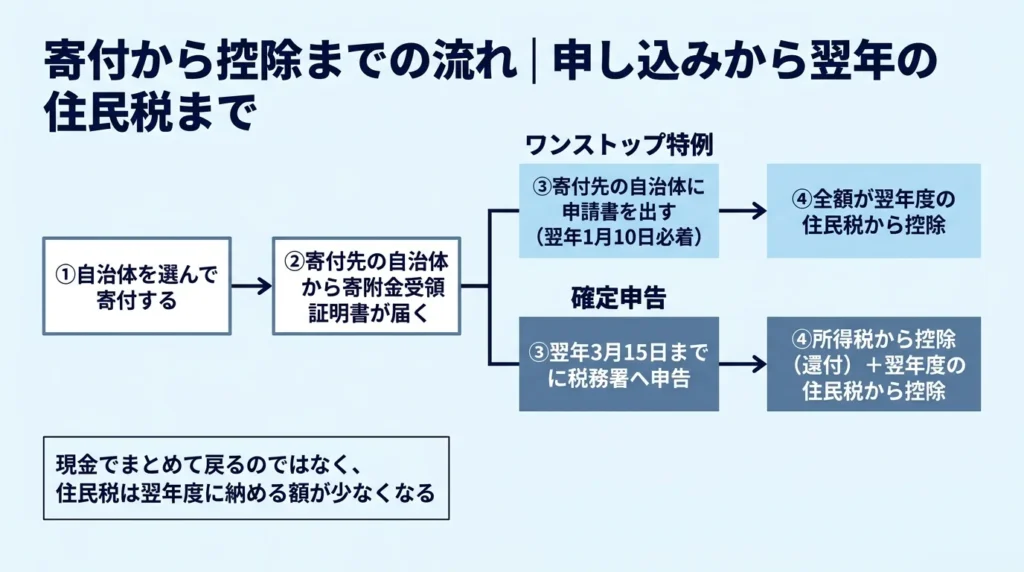
ふるさと納税は、寄付、受領証明書、ワンストップ特例の申請か確定申告、控除の順に進みます。寄付したお金は現金でまとめて戻ってくるのではなく、税金の控除として反映されます。
総務省の「ふるさと納税の流れ」は、流れを2通りに分けて案内しています。ワンストップ特例を使えるのは、確定申告の不要な給与所得者等で、寄付先が5自治体以内の人です。

全額が現金で戻ってくるのではないのですか?
常滑市のよくある質問には、10万円を寄付して確定申告をした会社員が「自己負担2,000円を除き、全て戻ってくると聞いていた」のに還付は約2万円だった、という質問が載っています。市の回答は、住民税の分は翌年度に納める住民税が減額されるもので、所得税のような還付はない、というものでした。
控除を受けた人の数(総務省の現況調査)を見る
2026年度の住民税でふるさと納税の控除を受けた人は約1,151万人で、そのうち614.2万人がワンストップ特例を使っていました(総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」、2026年7月31日公表)。
控除は3つに分かれる|所得税・住民税の基本分・特例分
ふるさと納税の控除は、所得税からの控除・住民税の基本分・住民税の特例分の3つに分かれています。上限の範囲内なら、3つを合計すると「寄付額−2,000円」になるように計算されます。
| 控除の種類 | 計算式 | 上限 |
|---|---|---|
| ①所得税 | (寄付額−2,000円)×所得税の税率 | 対象になる寄付額は総所得金額等の40%まで |
| ②住民税(基本分) | (寄付額−2,000円)×10% | 対象になる寄付額は総所得金額等の30%まで |
| ③住民税(特例分) | (寄付額−2,000円)×(100%−10%−所得税の税率) | 住民税所得割額の2割まで |
出典:総務省「税金の控除について」(2026年9月27日確認)
所得税は課税される所得を減らす「所得控除」、住民税は税額から直接差し引く「税額控除」です(国税庁 タックスアンサーNo.1155)。①と③で使う所得税の税率には、復興特別所得税を加えた率を使います(総務省)。
例えば2026年の1年間に30,000円を寄付し、所得税率10%(復興特別所得税を加えて10.21%)の人が確定申告をした場合の試算です(上の計算式による当サイトの試算。1円未満は四捨五入)。
- ①所得税 2,859円
- ②住民税(基本分) 2,800円
- ③住民税(特例分) 22,341円
- 合計 28,000円
所得税率が5%でも20%でも合計は28,000円で、変わるのは所得税と住民税の配分だけです。2027年以後の寄付では復興特別所得税の率が変わるため、試算の内訳も少し変わります。
特例分の上限に注意
③には住民税所得割額の2割という上限があり、これを超えると、3つを合計しても寄付額−2,000円の全額は控除されません(総務省)。
確定申告をした人の住民税の控除額が少なく見える理由を見る
控除の大部分は③の住民税の特例分から差し引かれます。確定申告で所得税分が還付された人は、住民税の控除額が寄付額−2,000円より少なく見えますが、中央区も「寄附した金額と住民税から控除される金額は異なります」と案内しているとおり、所得税と住民税に分かれて控除されているためです。
自己負担2,000円は1年で1回|上限内で手続きした場合
ふるさと納税の自己負担2,000円は、寄付1件ごとではなく、1年間(1月1日〜12月31日)の寄付の合計から1回だけ差し引かれます。ただしこれは、上限の範囲内で寄付し、ワンストップ特例か確定申告の手続きをした場合の話です。
2,000円で済むかは、次の3点で確かめられます。
- 上限の範囲内か:住民税の特例分は所得割額の2割が上限のため、超えた分には所得税と住民税の基本分の控除しかつかず、実質負担額は2,000円を超えます(総務省)
- 手続きをしたか:ワンストップ特例も確定申告もしなかった分は、控除を受けられません
- ワンストップ特例が無効になっていないか:医療費控除などで確定申告をした、寄付先が6自治体以上になった、などの場合です。申請済みの分も含めて確定申告をすれば控除は受けられます
自分の上限額が分かりにくくて不安です
寄付した人を対象にした経済産業研究所の調査(2026年1月実施。不満や改善点を挙げた8,311人が対象)でも、不満の最多が「自分の寄附金の上限額がわかりにくい」(40.1%)でした。上限は年収や家族構成、ほかの控除によって変わるため、寄付額を決める前に目安を確かめておくと安心です。
1年の合計から2,000円を引くことの根拠(国税庁・地方税法)を見る
国税庁のタックスアンサーNo.1150は、所得税の寄附金控除額を「その年に支出した特定寄附金の額の合計額」から2,000円を差し引いて計算すると示しています。住民税も、地方税法第37条の2で、前年中に支出した寄附金の合計額のうち2,000円を超える部分を控除すると定めています(2026年9月27日確認)。
2,000円で済まなくなる条件を、上限超過・所得・寄付先・名義・手続きの8つに分けて確かめた記事もあります。
控除されるのはいつ?所得税の還付と翌年6月からの住民税
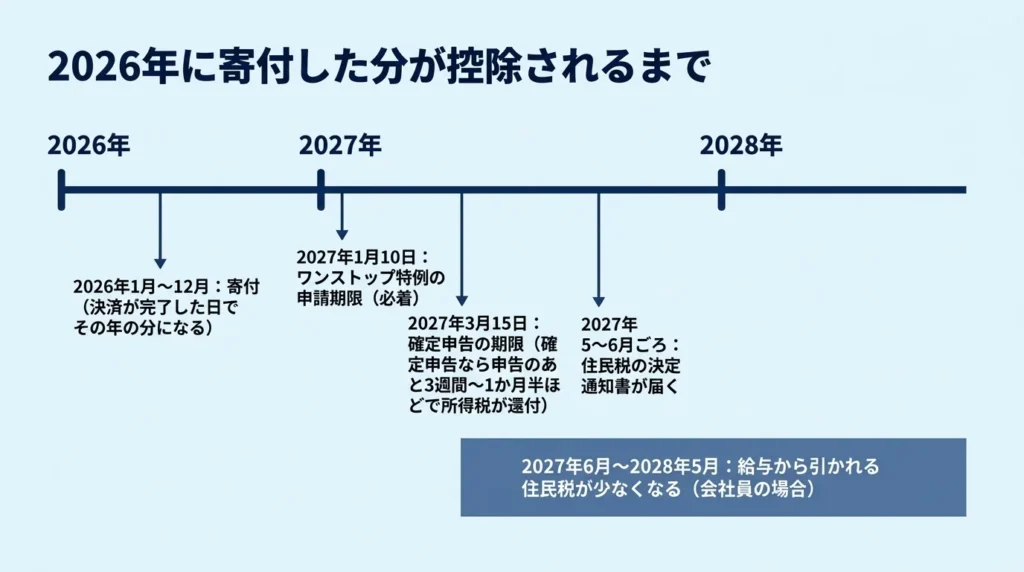
確定申告をした場合、所得税の分は申告のあと3週間〜1か月半ほどで還付され、住民税の分は寄付した翌年の6月から、納める住民税が少なくなる形で控除されます。ワンストップ特例を使った場合は所得税の還付がなく、全額が翌年6月からの住民税の減額になります。
Q2026年に寄付した分は、いつ住民税が減りますか
A. 給与から住民税が引かれている会社員などは、2027年6月から2028年5月までの給与から引かれる住民税が少なくなります。自分で納める人(普通徴収)は、納税通知書の税額が少なくなります。
Q所得税の還付はいつ振り込まれますか
A. 国税庁は、2月・3月の確定申告期間中は還付金の支払手続に「おおむね1か月から1か月半程度」かかり、自宅などからe-Taxで提出した還付申告は「3週間程度で処理」していると案内しています(書類不備などがある場合は除く)。還付される金額は、収入やほかの控除によって変わります。
Q住民税は毎月いくら減りますか
A. 控除された額が12か月に分かれて、少しずつ減るイメージです。例えば28,000円が住民税から控除される場合、ならすと月2,300円ほどですが、端数の扱いによって月ごとの額は同じにならないことがあります。実際の金額は、翌年5〜6月ごろに届く住民税の決定通知書で確かめられます。
住民税の減額が始まる月の根拠と、減り方の見え方を見る
- 給与から引く住民税は6月から翌年5月まで毎月徴収すると、地方税法第321条の5で定められています。
- 横浜市も、ワンストップ特例を使った場合は「ふるさと納税を行った翌年の6月以降に支払う個人市民税・県民税の減額」という形で控除されると案内しています。
- 自分で納める人(普通徴収)の通知書が届く時期は自治体によって異なり、横浜市は例年6月初旬です。
- 確定申告で所得税の分が先に還付された人は、6月からの住民税の減り方だけを見ると、寄付額より少なく感じることがあります。所得税の還付と住民税の減額を合わせて見ると、控除の全体がつかみやすくなります。
返礼品は寄付額の3割以下|お得と言われる理由と条件
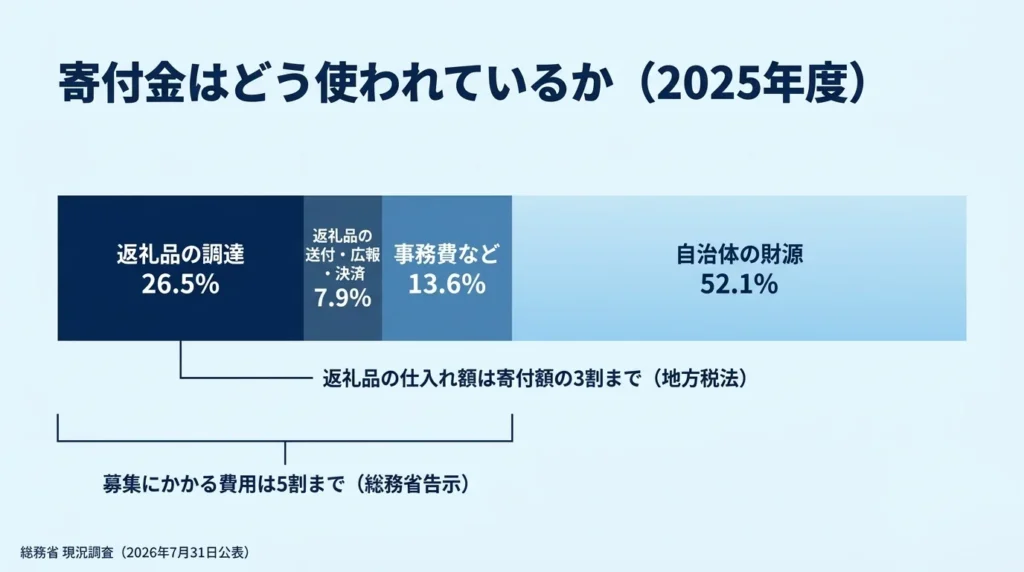
ふるさと納税の返礼品は、自治体が仕入れる費用が寄付額の3割以下になるよう地方税法で決められています。1万円の寄付なら、自治体が返礼品に使える仕入れ額は3,000円までです。3割は仕入れ額の上限で、店頭価格などの市場価格の3割という意味ではなく、返礼品の価値が寄付額と同じになるわけでもありません。日用品の返礼品で、寄付額と内容量を市販品と見比べる方法は、日用品の記事で確かめられます。
| 実質の負担が小さいと言われる理由 | そうなる条件・注意したい点 |
|---|---|
| 自己負担2,000円で返礼品を受け取れる | 上限の範囲内で寄付し、ワンストップ特例か確定申告をした場合に限られる |
| 寄付先の自治体を自分で選べる | 返礼品の品目や寄付額は自治体ごとに決まり、受付終了や寄付額の変更がある |
総務省の現況調査(2026年7月31日公表)によると、2025年度の受入額約1兆3,314億円のうち、募集にかかった費用は合計47.9%でした。自治体の財源として残ったのは約52.1%です。募集にかかる費用全体の上限は5割と総務省告示で決められています。返礼品の3割の上限は変わっていません。
2025年度の寄付金の内訳(総務省の現況調査)を見る
- 返礼品の調達:26.5%(上限3割は地方税法で規定)
- 返礼品の送付・広報・決済:合わせて7.9%
- 事務費など:13.6%
2026年10月からの変更(自治体の指定の条件)
2026年度の税制改正で、自治体が活用できる割合(寄附金活用可能額)が段階的に60%以上へ引き上げられます。2026年10月1日から始まる指定対象期間は52.5%以上、2027年10月は55%、2028年10月は57.5%で、本則は60%です。自治体の指定の条件で、2026年中の寄付の控除の計算に変更の記載はありません(総務省「税金の控除について」、2026年10月22日確認)。
寄付する人の控除では、2027年(令和9年)1月1日から特例控除額に合計193万円の上限が加わります。所得割額が965万円を超える場合に関わります(本サイトの計算)。個別の判断は、自治体で確かめます。
条文と通知(3割・52.5%・193万円)を見る
- 地方税法第37条の2は、返礼品等の「調達に要する費用の額」が寄付金の額の「百分の三十に相当する金額以下」であることを、ふるさと納税の対象になる自治体の基準の1つにしています。総務省はこれを「返礼品の返礼割合を3割以下とすること」「返礼品を地場産品とすること」と説明しています(2026年9月27日確認)。
- 52.5%は、募集費用に直すと47.5%以下です(100から52.5を引いた本サイトの計算)。これまでの基準は、募集費用が寄付金の100分の50以下でした。指定対象期間は毎年10月1日から翌年9月30日までで、基準は寄付1件ごとではなく期間の合計で見ます(令和8年法律第2号の附則、総務省の通知)。52.5%などの読み替えは、同法の附則に定められています。
- 193万円は、令和8年法律第2号が定める道府県民税77万2千円と市町村民税115万8千円の合計です(指定都市に住む場合は38万6千円と154万4千円で、合計は同じ193万円)。令和10年度以後の年度分の住民税に適用されます(令和8年法律第2号の附則)。総務省 令和8年4月1日 総税市第34号(令和8年法律第2号の抜粋を添付)(PDF)。
ポイント付与の禁止(2025年10月)と、利用者の声を見る
2025年10月からは、寄付に伴ってポイントを付けるポータルサイトなどを通じた募集が禁止されました。寄付した人を対象にした経済産業研究所の調査(2026年1月実施)では、不満の2番目が「制度の変更によるお得感の減少」(33.3%)でした。
2026年10月の自治体の指定の基準、2027年1月の特例控除額の上限、寄付する人への影響は、次の記事で確かめられます。
ふるさと納税の始め方|仕組みを踏まえて最初の1年にやること
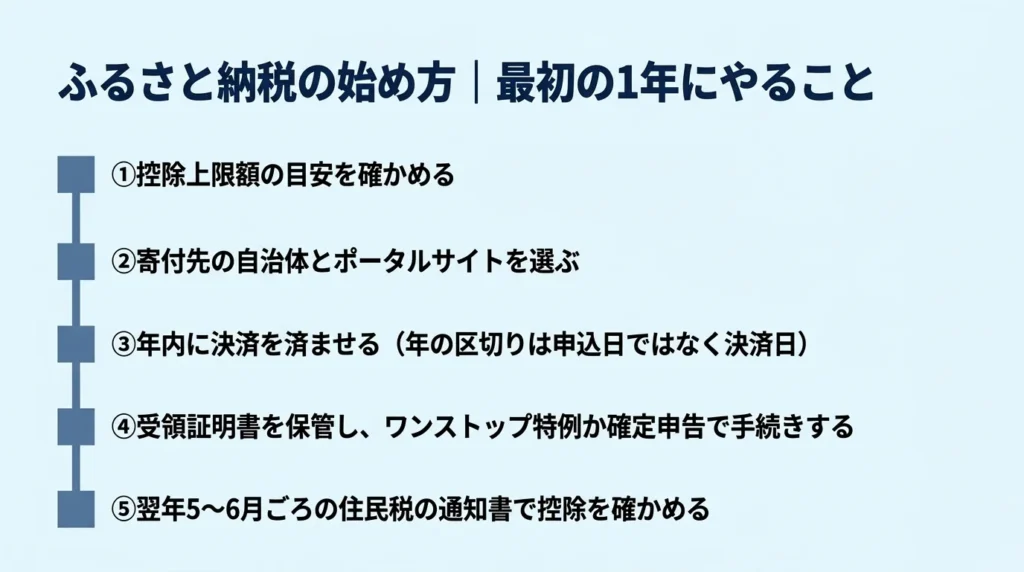
ふるさと納税を始めるときは、控除上限額の目安を確かめ、年内に決済が終わるように寄付先とポータルサイトを選び、届いた書類で手続きをして、翌年の住民税の通知書で控除を確かめる、という順に進めます。最初の1年でこの流れを一度たどっておくと、2年目からは同じ手順を繰り返せます。
始める前に控除上限額の目安を確認する
ふるさと納税を始める前に、自分の控除上限額の目安を確かめておきます。上限を超えた分は多くが控除されず、自己負担が2,000円を超えるためです。
上限の目安は、住民税の特例分が住民税所得割額の2割を超えない範囲で決まります。所得割額は収入や家族構成、ほかの控除によって変わるので、同じ年収でも人によって上限が違います。
総務省は、具体的な計算はお住まいの市区町村に問い合わせるよう案内しています。目安を出すときは、その年の収入の見込みで計算します。出てきた金額はあくまで目安なので、上限ぎりぎりまで寄付するより、少し余裕をもたせておくと安心です。
正確な金額を確かめる先
正確な金額が気になる場合は、お住まいの自治体や税務署、税理士、ポータルサイト公式のシミュレーターで確かめられます。
年収と家族構成を入れると、控除上限額の目安と計算の根拠を確かめられるシミュレーターを用意しています。
寄付の1年は1〜12月|申込日ではなく決済日で決まる
ふるさと納税は1月1日から12月31日までの寄付が1年分で、どの年の分になるかは、申込日ではなく決済(入金)が完了した日で決まります。12月31日に申し込んでも、支払いが1月1日にずれ込むと翌年分になります。
| 支払い方法 | 寄付した日になる日 | 年内分にする締め切りの例(村上市・2025年末) |
|---|---|---|
| クレジットカード・電子マネー | 決済が完了した日 | 12月31日までにポータルサイトで決済を完了 |
| 郵便振替 | 入金手続きをした日 | 12月16日までに払い込み |
| 銀行振込 | 入金手続きをした日 | 12月23日までに振り込み |
| 現金書留 | 自治体が入金を処理した日(年内に届いても翌年の入金になる場合がある) | 12月26日17時までに到着 |
締め切りの日付は村上市の例で、自治体ごとに違います。ふるさとチョイスも2026年分について「2026年12月31日までに寄付金の決済を完了する必要があります」と案内し、年内の受付を早めに締め切る自治体もあるとしています。2026年末の締め切りは、寄付先の自治体やポータルサイトの年末の案内で確かめてください。
年末に寄付するとき
申し込み自体は1年中いつでもできます。年末にまとめて寄付する場合は、その場で決済が終わるクレジットカードなどのほうが年内に間に合わせやすく、銀行振込などを使うなら寄付先の自治体の締め切りを確かめておくと安心です。12月に寄付すると、ワンストップ特例の申請期限(翌年1月10日必着)までの日数も短くなります。
年の区切りの根拠(国税庁・地方税法・千代田区)を見る
所得税は「その年に支出した」寄付金、住民税は「前年中に」支出した寄付金を控除の対象にしているため、区切りは暦年です(国税庁 タックスアンサーNo.1150、地方税法第37条の2)。千代田区は2025年分について「令和7年12月31日中に『入金確認』ができたもの」が対象で、日付をまたいだものは翌年分の扱いになると案内していました。
12月31日の扱いは、支払い方法やポータルによって案内が違う部分があります。支払い方法別の締切や、12月31日をまたぐ決済の扱いは、別の記事で確認できます。
寄付先とポータルサイトの選び方|寄付の相手は自治体
ポータルサイトは寄付の窓口で、寄付の相手は自治体です。寄付先の自治体は使い道や返礼品で選び、ポータルサイトは申し込みや支払いのしやすさで選ぶと、2つを分けて考えやすくなります。
2025年度は、寄付の97.2%がポータルサイトを通じたものでした(総務省の現況調査、2026年7月31日公表)。返礼品の品目や寄付額、届く時期は自治体と返礼品ごとに違うので、申し込む前に返礼品のページで確かめます。
寄付者の名義
寄付者の名義は、住民票の氏名・住所と同じにしておく必要があります(楽天ふるさと納税は「注文者情報」を寄付者の住民票の情報とみなすと案内しています)。
年間の証明書と、ポータルサイトを続けて使う人の割合を見る
- 国税庁は、国税庁長官の指定を受けた事業者が発行する年間寄附額の証明書(寄附金控除に関する証明書)を、寄付ごとの受領証明書の代わりに確定申告書に添付できるとしています。
- 経済産業研究所の調査(2026年1月実施、2025年に寄付した10,850人)では、2026年も「これまでと同じポータルサイトを使う予定」という回答が83.4%でした。最初に使ったポータルサイトを続けて使う人が多いので、アカウントや支払い方法が自分の生活に合うかを見て選んでおくと、翌年以降も手間が少なくなります。
Amazonのアカウントで寄付する場合の申し込み方と、書類の受け取り方は次の記事にまとめています。
申し込み後に届く書類と、ワンストップ特例か確定申告か
寄付すると、寄付先の自治体から寄附金受領証明書が届き、ワンストップ特例を使う人は申請書も用意します。確定申告の不要な会社員などで、寄付先が5自治体以内ならワンストップ特例、それ以外の人は確定申告で控除を受けます。
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 使える人 | 確定申告の不要な給与所得者等で、寄付先が5自治体以内 | 誰でも(6自治体以上に寄付した人、医療費控除などで申告する人、個人事業主など) |
| 出すもの・出す先 | 申請書と本人確認書類を、寄付した自治体ごとに提出 | 確定申告書に受領証明書(または年間の証明書)を添えて税務署へ |
| 期限 | 寄付した翌年の1月10日必着 | 寄付した翌年の3月15日まで |
| 控除のされ方 | 全額が翌年度の住民税から | 所得税から控除(還付)+翌年度の住民税から |
出典:総務省「ふるさと納税の流れ」「税金の控除について」(2026年9月27日確認)。期限は2026年に寄付した分なら2027年1月10日・2027年3月15日です。
受領証明書は、確定申告をするときに使うので、ワンストップ特例を使う予定でも保管しておきます。
ワンストップ特例を出したあとに確定申告をしたら、どうなりますか?
ワンストップ特例を申請したあとに確定申告をすると、特例は無効になります。その場合は、申請済みの自治体の分も確定申告に含めます。
書類が届くまでの日数と、申請書の様式を見る
受領証明書が届くまでの日数は自治体によって違い、能代市は「入金確認日から1カ月以内を目安」(2024年7月更新のページ)、佐野市は寄付した日から2〜3週間後に届くと案内しています。ワンストップ特例の申請書は、自治体によって様式が違うことがあり(総務省)、一部の自治体ではマイナンバーカードを使ったオンライン申請もできます。
ワンストップ特例の条件、本人確認書類、受理されない不備、1月10日必着の期限は次の記事で確かめられます。
翌年の住民税決定通知書で控除を確かめる
控除されたかどうかは、寄付した翌年の5〜6月ごろに届く住民税の決定通知書で確かめます。会社員なら勤務先から配られる通知書、自分で住民税を納める人は自宅に届く納税通知書です。
控除が載っていないとき
ワンストップ特例が無効になった、手続きをしていない、確定申告書に記載漏れがある、などの可能性があります。心当たりがなければ、お住まいの自治体の住民税の担当窓口に問い合わせると確かめられます。
神戸市・中央区が挙げている原因を見る
- 神戸市は、ワンストップ特例が無効になった可能性を挙げています。確定申告書や住民税の申告書を出した場合や、申請書の住所と寄付した翌年の1月1日時点の住所が違う場合です。
- 中央区は、ワンストップ特例も確定申告もしていない場合や、確定申告書の住民税に関する欄に記載漏れがある場合も挙げ、確定申告書の提出や見直しで控除を受けられると案内しています。
この記事の結論・確認ポイント
- ふるさと納税で控除されるのは、1年間の寄付の合計から2,000円を引いた額です。現金でまとめて戻るのではなく、確定申告なら所得税の還付と翌年度の住民税の減額に分かれ、ワンストップ特例なら全額が翌年度の住民税から引かれます(会社員なら寄付した翌年の6月から)
- 自己負担が2,000円で済むのは、上限の範囲内で寄付し、ワンストップ特例か確定申告の手続きをした場合だけです。返礼品の3割は自治体が仕入れる費用の上限で、返礼品の市場価格が寄付額の3割になるという意味ではありません
- 寄付する前に、年収・家族構成・住宅ローン控除などのほかの控除をもとに上限額の目安を確かめる。年末に寄付するなら、年内分になるのは決済が完了した日までで、銀行振込などは自治体ごとに締め切りが早いことも確認しておく
- 寄付したあとは受領証明書を保管し、ワンストップ特例(確定申告が不要で寄付先が5自治体以内、翌年1月10日必着)か確定申告(翌年3月15日まで)のどちらで手続きするかを決める。翌年5〜6月ごろに届く住民税の通知書で、控除の額が載っているかを見る
- 2026年10月1日から始まる指定対象期間は、自治体が指定される条件として、活用できる割合(寄附金活用可能額)が52.5%以上であることが求められます(自治体の基準で、2026年中の寄付の控除の計算に変更の記載はありません)。2027年1月1日からは、特例控除額に合計193万円の上限が加わり、関わるのは所得割額が965万円を超える場合です
- 上限額の目安と、ワンストップ特例か確定申告かを先に決めておくと、寄付先を選ぶ段階から自分の条件に当てはめて判断しやすくなります